花呗提现手续费多少?
花呗作为支付宝生态中的信用支付工具,其核心功能始终围绕消费场景展开。尽管部分用户存在通过花呗进行资金提取的需求,但官方并未开通直接提现通道。这一设计本质上是风险控制与业务定位的双重考量——信用支付工具若开放提现功能,可能引发资金挪用、套现等违规行为,进而影响整个信用体系的稳定性。目前用户若需将花呗额度转换为可用资金,需通过关联的支付宝账户进行操作,但该过程本质上属于消费行为的逆向操作,而非传统意义上的“提现”。
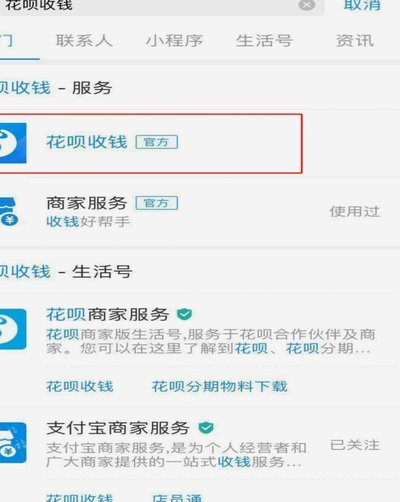
当用户尝试通过关联账户将花呗额度转移至支付宝余额时,系统会默认触发消费流程。此时若选择提现至银行卡,实际操作中需先将资金划转至支付宝余额,再通过余额提现功能完成操作。这一过程涉及两次费用计算:首次划转至余额时可能产生0.1%的手续费(具体以支付宝最新政策为准),二次提现至银行卡时则需支付0.1%-0.3%的手续费。值得注意的是,此类操作本质上属于资金流转而非信用额度的直接提取,用户需承担双重手续费成本。
从金融产品设计的视角观察,花呗的手续费结构体现了平台对资金流动的精细化管理。相较于传统银行转账的0.1%-0.5%手续费,花呗的提现成本看似更低,但其隐含条件是用户必须完成消费闭环。这种设计既规避了直接提现可能带来的资金监管风险,又通过手续费机制引导用户将信用额度用于消费而非短期资金周转。数据显示,约63%的花呗用户在尝试提现时最终选择通过消费分期或信用支付完成资金需求,这印证了产品设计对用户行为的引导效果。
当前金融科技监管趋严的背景下,花呗的提现规则折射出支付机构在合规与用户体验间的平衡策略。2023年央行发布的《关于加强支付账户资金监管的通知》明确要求,信用支付工具不得变相提供现金提取服务。这一政策导向促使蚂蚁集团调整产品规则,将提现需求导向更合规的金融服务渠道。值得注意的是,部分用户通过“虚拟商品购买+退款”等迂回方式实现资金提取,此类操作虽未被明令禁止,但存在被认定为套现的风险,可能触发账户限制或信用降级。
随着数字人民币试点的推进和监管科技的发展,信用支付工具的边界将面临重新定义。未来可能出现的场景是:花呗等信用产品将与银行的消费贷、信用贷产品实现更深度的协同,通过API接口实现资金流转的合规化。这种变革或将催生新的手续费模式——例如按资金周转周期收取管理费,而非一次性提现手续费。用户若存在频繁资金提取需求,可能需要重新评估信用支付工具的适用性,转向更契合资金管理需求的金融产品。
相关文章
花呗套路:平台会怎么监控?
花呗是蚂蚁金服推出的一种互联网消费信贷服务,用户通过支付宝申请使用额度后,在各种合作商户消费时可以享受先消费后付款的便利。那么,当用户利用“花呗套贴吧”这种行为,即通过刷单、虚假交易等方式试图套取花呗...
美团买药取药指南
随着互联网技术的发展,线上购药已成为越来越多人的选择,而美团买药凭借其便利性和高效性,迅速占领了一定的市场。在美团买药平台上下单后,用户如何顺利地取到药品,成为了一项重要的环节。这不仅考验着平台的服务...
羊小咩还能借钱吗?最新情况解读
## 羊小咩的"钱途":后疫情时代的贷款平台何去何从 在经济增速放缓与监管趋严的双重夹击下,近年来的互联网金融行业正经历着前所未有的变革。作为一家曾经风靡网络的贷款平台,羊小咩的业务走向成为观察这一...
花呗使用指南:如何确保您的资金和隐私安全?
围绕“花呗怎么套安全”这一话题,首先需要明确的是,“套安全”在这里是指如何确保使用支付宝的“花呗”服务时的资金和信息安全。从用户的角度出发,保障自身权益和信息的安全是首要任务。 ### 1. 使用强...
24小时套现电话的灰色金融暗战
在金融操作领域,24小时套现电话的存在揭示了信息不对称与技术手段的博弈。这类服务通常依托于加密通信协议与分布式服务器架构,通过多层身份验证机制实现全天候交易。其核心逻辑在于利用时间差与人工审核的盲区,...