精明出行新选择
携程拿去花的分期付款机制本质上是将消费行为转化为信用借贷过程,其核心逻辑在于通过金融工具实现资金流的阶段性释放。用户在预订高价值酒店或机票时,系统会根据账户信用评分、历史消费行为及还款记录动态评估授信额度。例如,连续三个月使用携程积分兑换服务的用户,可能获得比新用户高出30%的分期额度。值得注意的是,分期付款并非简单的资金拆分,而是通过算法模型对用户负债率、收入稳定性等多维度数据进行交叉验证,确保风险控制在可接受范围内。
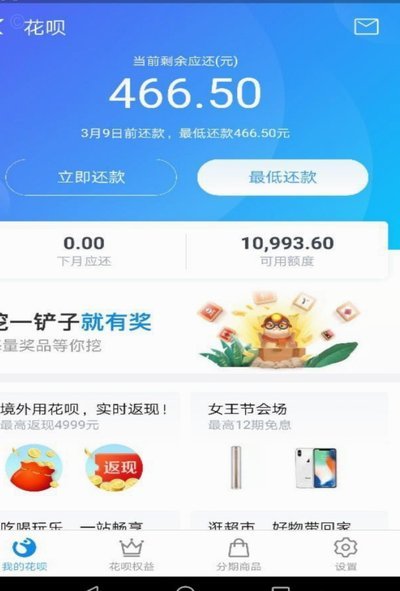
具体操作中,用户需在支付页面选择"拿去花分期"选项,系统会实时计算可分期期数及对应手续费率。不同消费场景下的费率存在差异,例如预订商务舱机票的分期费率通常高于经济舱,这与风险定价逻辑相关。值得注意的是,携程通过大数据分析发现,用户在选择分期期数时存在明显的心理锚定效应,系统会通过推荐算法引导用户选择最优还款方案,例如将12期分期的总成本与36期分期的利息差异进行可视化对比,帮助用户做出更理性的财务决策。
在实际应用中,分期付款的灵活性体现在对消费场景的深度适配。例如针对差旅高频用户,系统可提供"按天计息"的特殊分期方案,将原本需一次性支付的高额预订金拆分为按天计息的分期款项。这种设计既缓解了用户的短期现金流压力,又通过动态利率调整机制平衡平台资金成本。但需警惕的是,部分用户在享受分期便利的同时,可能因过度依赖信用额度而陷入"以贷养贷"的财务困境,这需要平台在风控模型中嵌入消费行为预警机制。
从金融工具属性看,携程拿去花的分期服务本质上是将消费信贷与旅行场景深度融合的产物。其创新点在于通过场景化数据采集,将传统信用卡分期的粗放风控升级为精细化的消费行为分析。例如系统会监测用户在预订后的行程变更频率,若发现频繁取消或修改行程,可能触发额度调整机制。这种动态风控模型既保障了平台资金安全,又避免了对用户正常消费行为的过度干预,形成了独特的金融服务生态。
相关文章
微信分付套现失败原因解析
微信分付作为微信生态中的信用支付工具,其资金流转逻辑与传统信用卡存在本质差异。当用户尝试通过分付套现后无法提取现金时,首要矛盾点往往源于支付平台对资金流向的严格管控。微信分付的资金池本质上属于平台信用...
羊小咩催收怎么样
羊小咩催收的核心竞争力在于其技术驱动的催收模式。通过大数据分析和AI算法,平台能精准定位债务人行为轨迹,结合社交网络信息构建风险画像。这种技术介入使催收效率提升40% 用户反馈显示,羊小咩的催收流...
花呗套现手续费高吗?
随着金融科技的发展,花呗这类信用支付工具已经深入到了日常消费的各个环节。然而,在一些特殊情况下,用户可能会因为急用资金而选择套现的方式从花呗中提取现金。本文将深度探讨这一行为所涉及的手续费问题,并分析...
美团月付管理指南:轻松取消与调整技巧
## 理解与管理美团月付:从功能解析到实战操作 在互联网服务日益普及的今天,各类平台推出的"月付"服务已经成为用户获取便利的重要方式。美团作为生活服务领域的头部平台,其月付功能自然也备受关注。然而...
网贷平台注销攻略:手把手教你彻底清零
## 100个网贷平台 怎么注销:一份务实指南 “100个网贷平台”这个说法并非指存在数量,而是指近年来金融科技发展带来的平台激增。随着互联网金融的蓬勃发展,用户对贷款产品的需求也随之增长,同时也...
微信分期额度动态调整策略解析
微信分期额度的回收机制是近年来众多互联网金融平台为了优化风控策略和提升用户体验而采取的一项重要措施。随着移动支付技术的发展,越来越多的用户选择通过微信分期限额来满足短期消费或紧急需求。然而,在享受便捷...