微信分付套现失败原因解析
微信分付作为微信生态中的信用支付工具,其资金流转逻辑与传统信用卡存在本质差异。当用户尝试通过分付套现后无法提取现金时,首要矛盾点往往源于支付平台对资金流向的严格管控。微信分付的资金池本质上属于平台信用额度,其使用场景被限定在消费支付领域,任何试图将分付额度转化为现金的行为都会触发风控系统的拦截机制。这种设计逻辑源于支付机构对金融风险的防控需求,通过限制资金用途可以有效降低套现、洗钱等违规操作的可能性。
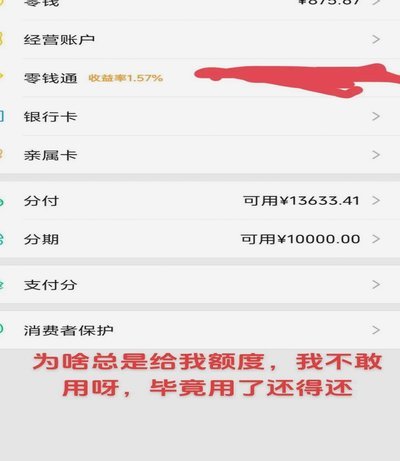
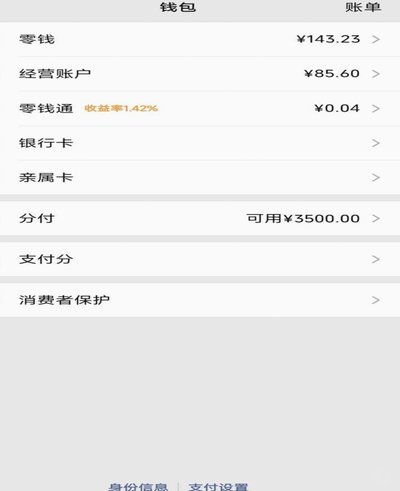
从技术实现层面分析,分付套现失败可能涉及多重系统限制。支付平台的API接口通常会对资金划转路径进行实时校验,当检测到资金流向与预设的消费场景不匹配时,系统会自动冻结交易。此外,部分用户可能误操作将分付额度与零钱通、理财通等账户绑定,导致资金在不同账户间流转时触发额外的风控规则。值得注意的是,微信支付的分账系统与分付功能存在数据隔离,这种架构设计使得资金在跨账户转移时面临更严格的合规审查。
用户在操作过程中常忽视的细节可能成为取现失败的关键因素。例如,部分用户在尝试套现时使用了非绑定银行卡进行操作,导致资金划转路径与账户实名信息不匹配。又或者在操作过程中未完成必要的身份验证步骤,致使系统无法确认交易真实性。更值得关注的是,微信支付的风控模型会动态调整阈值,当用户短期内频繁尝试资金划转时,系统可能将账户标记为高风险状态,进而限制资金流动性。
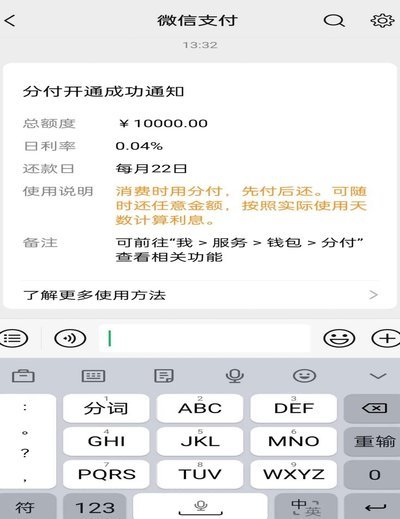
针对此类问题,用户需要建立系统的解决方案思维。首先应核查账户绑定信息是否完整,确保银行卡、身份证等关键信息与平台记录完全一致。其次可通过微信客服渠道提交申诉,提供完整的交易流水和资金用途说明,请求人工审核。更重要的是要理解分付功能的本质属性,避免将信用支付工具异化为资金调配工具。平台方则需在用户教育层面加强引导,通过情景化案例说明分付与现金管理的边界。
从行业监管视角观察,微信分付的取现限制本质上是支付机构合规经营的必然选择。随着《非银行支付机构监督管理条例》的实施,支付机构对资金流向的管控要求日益严格。用户若存在临时性资金周转需求,更合理的解决方案是通过正规的银行信贷产品或消费金融渠道获取资金,而非依赖支付工具的信用额度进行套现操作。这种认知偏差的纠正,既是用户权益保护的需要,也是支付行业健康发展的必然要求。
相关文章
美团生活费:算法操控下的消费陷阱
美团生活费的运作,本质上是一个复杂的、高度精细化的心理操控实验。它并非单纯的“套利”,而是一种对个体认知偏差的精准剥离。用户对“消费体验”的渴望,以及对“性价比”的追求,本身就构成了一个弱点。美团利用...
分期乐:年轻人的消费金融平台
分期乐,这个名字或许对不少年轻人来说已经不陌生。它是中国领先的金融科技公司乐信旗下的消费金融服务平台之一,专门为年轻消费者提供便捷的分期付款服务。不同于传统的银行贷款或信用卡模式,分期乐更注重用户体验...
网贷平台那些隐蔽的套路解析
网贷平台的利率陷阱往往以"低息"为诱饵,实际还款额却远超预期。某平台宣传年化利率8%,但合同中隐藏的手续费、服务费、逾期罚息等附加条款,使实际综合年化利率突破30%。这种拆分式计费方式让借款人难以直观...
羊小咩商家回收价格解析
羊小咩商家回收价格的波动,实际上是二手奢侈品市场整体健康程度的晴雨表。不同于单纯的物品交易,高价值商品的流通体现着消费者信心、品牌影响力以及流通环节效率。羊小咩作为平台,其回收价格并非简单地参照原价打...
羊小咩催收怎么样
羊小咩催收的核心竞争力在于其技术驱动的催收模式。通过大数据分析和AI算法,平台能精准定位债务人行为轨迹,结合社交网络信息构建风险画像。这种技术介入使催收效率提升40% 用户反馈显示,羊小咩的催收流...
鹿优选的归属:恒瑞医药构建的智慧医疗生态
鹿优选的归属问题,并非单纯的“哪个公司旗下”的简单答案,而是一个涉及战略布局、股权结构、生态整合的复杂故事。要理解鹿优选,必须将其置于恒瑞医药这个庞大的背景下审视。2017年,恒瑞医药以极具野心的收购...