秒借花:便捷背后的债务风险
“秒借花”这类产品在现代金融生态中的定位,本质上是一种“应急流动性的极速补偿”。它不仅仅是一个简单的借贷工具,更像是一种针对特定时刻资金焦虑情绪的“止痛药”。当用户面临突发性的现金流断裂时,这种即时性的反馈机制能够提供极大的心理慰藉。然而,这种便捷性在无形中弱化了借贷行为的“摩擦感”,使用户在产生负债意愿时,不再需要经历漫长的决策成本和心理博弈,从而在潜意识里降低了对债务规模和偿还能力的警觉性。
深入解构“秒借”背后的定价逻辑,任何极致的效率提升,本质上都是成本转移的结果。为了实现“秒级”到账,平台必须构建一套基于大数据画像的自动化风控模型,这涉及高昂的算法维护、实时征信查询以及数据采集成本。用户在享受极致速度的同时,实际上是在为这种“技术溢价”支付高额的利率或服务费。因此,评价“秒借花怎么样”,不能仅看表面到账的速度,更应穿透表象,去核算其综合年化成本是否在可承受的风险范围内,避免被“快”这一单一维度产生的心理错觉所误导。
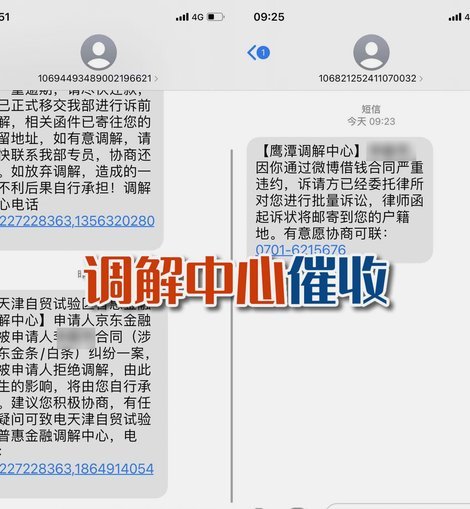
从财务认知的维度来看,碎片化的小额信贷极易导致一种“隐性负债陷阱”。由于单笔金额较小且审批门槛极低,用户往往在不经意间通过多个此类渠道构建起一个复杂的债务网络。这种债务的“颗粒度”过细,会导致财务状况呈现出一种“看似可控,实则失控”的假象。当多重支出的利息和还款周期交织在一起,原本清晰的收支平衡表会变得模糊不清,这种认知的模糊性是导致个人财务危机爆发的核心诱因,让原本简单的负债变成了难以摆脱的债务泥潭。
对待“秒借花”这类工具,应当持有“手术刀式”的使用观。它应当被定位为应对极端突发状况的医疗手段,而非日常消费的营养补充。理性的用户应当建立起一道坚固的财务护城河,将此类信贷工具的使用限定在极窄的应急场景内,并始终保持对债务扩张的绝对警觉。评价一个金融工具是否优秀,不应仅看它能提供多少便利,而应看它在多大程度上能帮助用户在不破坏长期财务稳态的前提下,解决短期的流动性困境。
相关文章
花呗提现背后的安全机制
花呗的提现机制,远比大众认知中看到的“点击按钮”那么简单,它实际上是一个涉及账户安全、风险控制和支付系统同步的复杂流程。理解这个流程,关键在于认识到花呗并非直接的资金账户,而是蚂蚁集团构建的一个“信用...
美团月付取现攻略:平台操作全解析
美团月付作为美团生态内的重要信用支付工具,其取现功能的设计逻辑与传统消费信贷产品存在显著差异。与银行信用卡或第三方平台的现金贷不同,美团月付的取现操作并非独立存在,而是深度嵌套在美团的支付体系中。用户...
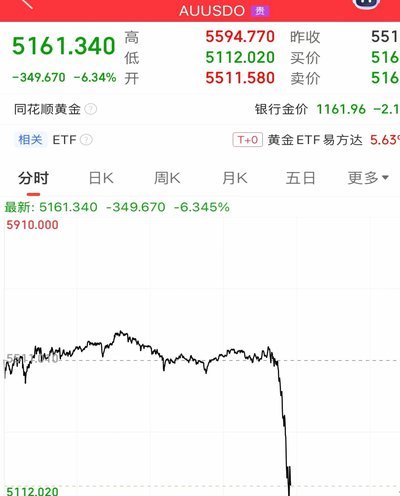
黄金价格走势
黄金现货价格作为全球金融市场的重要组成部分,其价格趋势深受多因素影响。宏观经济环境是决定金价走势的首要因素之一。当前全球经济正处于复苏阶段,但疫情带来的不确定性和地缘政治紧张局势持续增加市场波动性,推...
微信分付取现方法解析
微信分付作为微信支付生态中的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该产品通过用户信用评分体系实现额度授信,但资金流转路径始终依托微信支付账户。从技术架构看,分付资金本质上属于虚拟账户余额,...
24小时套现电话的灰色金融暗战
在金融操作领域,24小时套现电话的存在揭示了信息不对称与技术手段的博弈。这类服务通常依托于加密通信协议与分布式服务器架构,通过多层身份验证机制实现全天候交易。其核心逻辑在于利用时间差与人工审核的盲区,...
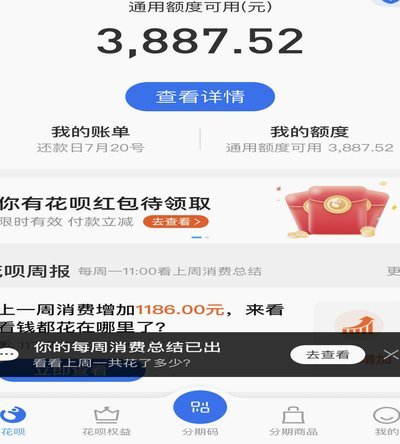
花呗套现检测真相:会被发现吗
花呗套出现金是否会被检测,这个问题没有简单的“是”或“否”之分。其检测难度取决于多方面因素,例如套现金额、操作方式、平台安全机制以及蚂蚁金服的风险控制策略。 从技术层面来说,花呗套现操作本质上是一...