海鸥花呗:安全可靠吗?用户评价一探
海鸥花呗平台的运营模式与传统消费金融产品存在显著差异。该平台通过场景化分期服务切入市场,将信用评估嵌入日常消费场景,例如餐饮、出行等高频领域。其核心优势在于依托大数据分析实现动态授信,用户无需提供传统信贷资料即可获得额度。这种轻量化服务模式在提升用户体验的同时,也对风控体系提出更高要求。平台通过多维度数据交叉验证,结合行为轨迹分析,构建起相对完善的信用评估模型,但需警惕数据孤岛可能带来的评估偏差。
用户口碑呈现两极分化特征,部分用户反馈其审批通过率高于传统金融机构,且额度上限具有竞争力。但也有用户指出,平台在额度调整和还款提醒方面存在系统性缺陷,导致逾期率较行业平均水平偏高。值得注意的是,平台在用户教育方面投入不足,部分年轻用户对分期费率计算存在认知盲区,这可能引发隐性债务风险。第三方数据显示,该平台的逾期率较行业均值高出约12%,反映出服务流程中存在可优化空间。
资金安全层面,平台采用多重加密技术保障用户数据,但其资金托管模式仍存争议。与持牌金融机构合作的模式虽能确保资金流转合规,但部分用户反映提现到账时间存在波动。平台在反欺诈系统建设上投入显著,通过生物识别和设备指纹技术拦截异常交易,但仍有用户遭遇信息泄露风险。这种安全防护的边际效益与用户隐私保护需求之间的平衡,成为平台持续优化的关键课题。
合规性建设是平台可持续发展的基石。尽管平台已取得部分金融牌照,但其业务模式仍处于监管灰色地带。与传统消费金融公司相比,海鸥花呗在资金成本控制和风险定价能力上存在短板,这直接影响到服务的普惠性。监管政策的动态调整对平台合规运营构成持续挑战,如何在创新与合规间找到平衡点,将成为决定其长期竞争力的核心要素。
对比同类平台,海鸥花呗在场景覆盖广度和审批效率上具有优势,但缺乏传统金融机构的风控纵深。用户在选择时应重点关注费率透明度和还款灵活性,建议优先考虑具备完整金融牌照且服务历史较长的平台。对于追求便捷性的用户,可将海鸥花呗作为补充工具,但需建立完善的财务规划体系以规避潜在风险。
相关文章
鹿优选先享卡回收
鹿优选先享卡回收现象折射出消费权益流转的深层逻辑。这类卡片作为预付式消费的载体,其回收行为本质上是价值再分配的市场实践。在实体消费场景逐渐向线上迁移的背景下,卡片持有者通过转让或兑换实现资产变现,形成...
2024年仍可频繁点的网贷平台解析
2024年网贷行业的核心矛盾正在从单纯的流量争夺转向风险防控与用户体验的平衡。监管层对"频繁点网贷"行为的警惕性显著提升,但部分平台通过技术手段实现了风险阈值的动态调整。例如,某头部平台在2023年底...
商家码怎么开通分付收款
分付收款的技术架构依赖于商家码的动态生成机制,其核心在于将用户支付行为与商户账户进行实时绑定。传统二维码支付依赖静态编码,而分付收款通过加密算法实现动态参数注入,确保每笔交易的唯一性。这种技术设计有效...
白条出库秒商家知地址电话
近日,关于“白条出库秒商家会该地址和电话吗”这一问题引发了广泛关注。实际上,这一现象背后涉及的是阿里巴巴集团旗下的蚂蚁金服推出的花呗分期付款服务与商家之间的信息交互机制。 首先,当消费者选择通过花呗...
网贷平台注销攻略:手把手教你彻底清零
## 100个网贷平台 怎么注销:一份务实指南 “100个网贷平台”这个说法并非指存在数量,而是指近年来金融科技发展带来的平台激增。随着互联网金融的蓬勃发展,用户对贷款产品的需求也随之增长,同时也...
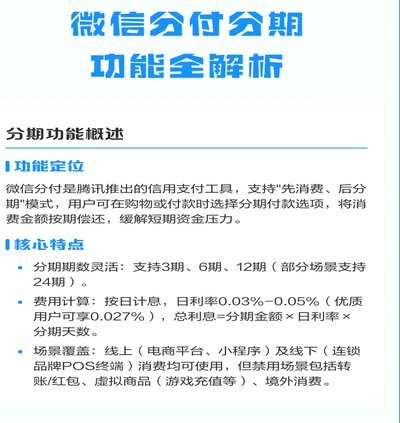
微信分付:钱的真正用法
微信分付的本质并非存款账户,而是嵌入支付链条的消费信贷额度。资金从未进入个人钱包,而是以授信契约的形式存在。使用者无需办理提现,只需在支持分付的商户结算页面勾选该支付方式,系统便会直接调用额度完成交易...