微信分付:钱的真正用法
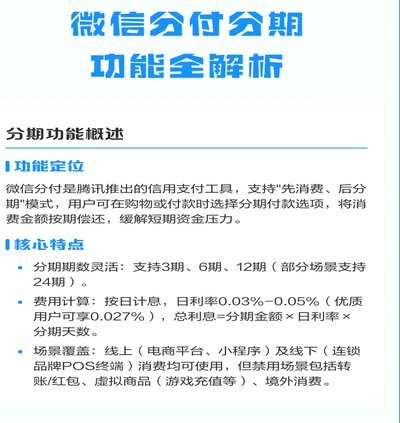
微信分付的本质并非存款账户,而是嵌入支付链条的消费信贷额度。资金从未进入个人钱包,而是以授信契约的形式存在。使用者无需办理提现,只需在支持分付的商户结算页面勾选该支付方式,系统便会直接调用额度完成交易闭环。这种设计彻底切断了资金套现的可能,将使用场景严格锚定于真实消费。理解这一点,是掌握分付底层逻辑的前提,它决定了所有后续操作都必须围绕支付行为展开,而非资金流转。
分付的适用边界由商户资质与支付接口共同划定,主要集中在电商零售、生活服务及出行缴费等高频场景。使用者需主动筛选支持该信用的付款节点,通过界面切换完成额度调用。与其纠结资金去向,不如将分付视为现金流管理的缓冲垫。将日常刚性支出与分付绑定,保留自有资金用于理财或应急,通过支付习惯的重组,实现短期资金周转与长期收益的错位配置。
信用额度的使用绝非无成本游戏,日息计息模式意味着每一笔消费都在产生隐性负债。按期全额还款可规避利息支出,实质是借用免息期的流动性;若选择分期或最低还款,年化成本往往高于常规信贷产品。使用者需建立清晰的账期意识,将还款日纳入个人财务日历,避免逾期带来的信用折损。分付对征信系统的实时上报机制,要求每一笔额度调用都需以维护信用评分为导向,而非单纯追求可用金额的最大化。
真正考验资金运用能力的,是对杠杆的心理把控。分付提供的便利容易模糊真实购买力,导致消费阈值被动抬升。理性使用者会将额度上限视为备用防线,仅在资金周转出现临时缺口时介入,而非将其伪装成自有资产进行超前消费。当支付工具从结算手段异化为资金来源,财务结构便会失去弹性。守住信贷工具的边界,才是让分付从负债累赘转化为流动性管理利器的关键。
相关文章
网贷平台注销攻略:手把手教你彻底清零
## 100个网贷平台 怎么注销:一份务实指南 “100个网贷平台”这个说法并非指存在数量,而是指近年来金融科技发展带来的平台激增。随着互联网金融的蓬勃发展,用户对贷款产品的需求也随之增长,同时也...
白条取现多久到账?如何取消?
白条取现的到账时效受多重因素影响,核心取决于资金流转路径与系统处理效率。用户通过白条取现功能将额度转换为现金时,实际是将信用额度转化为银行账户的可支配资金。该过程需经历额度审批、资金划拨、银行清算三个...
得物盈利的秘密武器
得物的盈利逻辑远不止于简单的交易佣金,其核心在于构建了高信任度的闭环生态。平台通过精准的佣金结构(通常为交易额5%-10%)直接获取基础收益,但更关键的是其增值服务体系——包括专业鉴定服务、会员订阅和...
得物额度能提现吗?真相揭示
近年来,得物作为国内知名的潮流电商平台,吸引了大量用户参与。不少用户在使用得物过程中,会遇到“得物额度可以提现吗”的疑问。实际上,得物平台的用户在账户内积累的得物额度主要是用于购买商品,并不具备直接提...
消费分期套现揭秘:信用额度如何变现成真金白银?
分期乐套现金现象本质上是消费金融场景中资金流动的异化表现。当用户通过分期乐平台获取额度后,部分群体通过拆分订单、多平台套现等手段将虚拟信用转化为现实现金流。这种操作往往依赖于平台对资金流向的监管盲区,...
白条取现成功会收到短信通知吗?
支付宝的“花呗”和“借条”的用户经常关注取现操作后的反馈机制,尤其是在资金到账的时间节点上。对于“白条取现成功会有短信通知吗”这个问题,我们需要从两个层面来探讨——系统自动提醒与人工确认步骤。 首...