携程积分套现方法解析
携程旅行的积分体系与消费行为存在复杂的关联性,其积分兑换机制本质上是平台对用户消费行为的数字化映射。部分用户通过高频次预订、差价套利等手段,将积分转化为可变现的权益。例如,利用不同会员等级的积分兑换比例差异,通过阶梯式消费积累更高价值的积分资产。这种操作需要精确计算每次消费的边际效益,避免因积分有效期限制导致资产贬值。
第三方平台的介入为积分套现提供了新的可能性,但存在显著的合规风险。某些非官方渠道声称可将积分兑换为现金,实则通过虚构交易或伪造消费记录完成资金流转。此类操作不仅违反携程的用户协议,还可能触犯反洗钱法规。平台方已通过技术手段强化积分流向监控,任何异常交易都会触发风控系统自动拦截。
积分套现的可行性与用户信用评级密切相关。高信用用户可获得更灵活的积分使用权限,例如将积分用于支付部分订单金额,再通过第三方支付工具完成差额结算。这种模式要求用户具备稳定的资金周转能力,同时需承担因积分贬值或平台政策调整带来的潜在损失。部分用户通过建立积分池进行跨周期套利,但需警惕平台积分规则的动态调整带来的不确定性。
市场对积分变现的需求催生了衍生服务,如积分质押贷款、积分换购等创新模式。这些服务通常由携程合作金融机构提供,通过评估用户积分资产价值发放信用贷款。此类业务需用户提交详尽的消费记录和积分明细,金融机构则通过大数据分析判断套现风险。这种模式虽合法合规,但实际操作中仍存在信用评估偏差和资产估值波动等挑战。
未来积分体系的演变将更注重场景化应用,例如将积分嵌入到线下消费场景中实现跨平台流通。携程正在尝试与多家商户合作,允许积分在特定消费场景中抵扣现金价值。这种模式既保留了积分的激励属性,又为用户提供了更灵活的变现渠道。但需注意,任何套现行为都应建立在合法合规的基础之上,避免因过度追求收益而忽视平台规则与风险管控。
相关文章
微信分付套现风险解析
“微信里分付怎么套现”这个看似简单的问题,实则隐藏着极高的风险和复杂性。将微信里的分付账目视为套现的途径,本质上是违反了微信服务协议,并且可能触及法律层面。要深入理解这个问题的实质,首先需要抛开“快速...
花呗还款攻略:轻松管理账单避免逾期
花呗作为阿里巴巴生态内的消费信贷工具,其还款机制与传统信用卡存在本质差异。用户通过支付宝平台完成消费后,系统会根据交易记录生成账单,还款周期通常为账单日后的15-25天。值得注意的是,花呗的还款并非强...
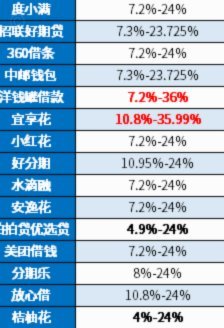
2024年仍可频繁点的网贷平台解析
2024年网贷行业的核心矛盾正在从单纯的流量争夺转向风险防控与用户体验的平衡。监管层对"频繁点网贷"行为的警惕性显著提升,但部分平台通过技术手段实现了风险阈值的动态调整。例如,某头部平台在2023年底...
得物分期商家会帮套现吗 现在
得物分期服务的底层逻辑建立在信用评估与资金流监控之上,商家参与套现行为的风险远超表面利益。平台通过算法模型对用户消费场景进行多维度打标,例如商品类型、支付时段、用户画像等,形成动态信用评分体系。当商家...
下载得物购物平台
得物App的界面设计简洁明快,下载后的第一印象便是其去中心化的特质。与传统电商平台的货架式陈列不同,得物以用户生成内容为核心,通过UGC(用户生成内容)构建了一个充满个性的交易空间。用户不仅是商品的接...
花呗提现:信用额度再分配与风险
在数字支付时代,花呗提现已成为许多用户关注的核心问题,它不仅仅是简单的资金转移,而是反映了信用体系与消费行为的深层互动。用户常常在使用花呗后面临还款压力,却忽略了其背后的金融逻辑。花呗作为一种预支消费...