花呗还款攻略:轻松管理账单避免逾期
花呗作为阿里巴巴生态内的消费信贷工具,其还款机制与传统信用卡存在本质差异。用户通过支付宝平台完成消费后,系统会根据交易记录生成账单,还款周期通常为账单日后的15-25天。值得注意的是,花呗的还款并非强制性操作,但逾期未还将产生利息及信用污点。平台通过算法对用户的消费行为进行实时监控,当检测到还款能力不足时,会主动推送还款提醒或调整额度。这种动态管理机制既保障了资金安全,也促使用户形成稳定的还款习惯。
在具体操作层面,花呗还款可通过支付宝APP的「账单」功能完成,支持全额还款或部分还款。部分用户选择通过支付宝网页端或绑定的银行卡进行还款,但需注意不同渠道的到账时效差异。值得注意的是,第三方支付平台如微信支付、京东支付等并不支持直接还款,用户需通过支付宝主账户操作。对于多账户管理的用户,建议统一在支付宝APP内设置自动还款,避免因操作疏漏导致逾期。
还款策略应结合个人财务规划制定。建议优先偿还高利率账单,同时利用花呗的分期功能将大额消费拆分为月供。但需警惕分期产生的手续费,其实际利率可能高于市场平均水平。对于信用记录敏感的用户,可设置还款提醒功能,或通过支付宝的「信用管理」模块查看信用评分变化。值得注意的是,连续按时还款将提升信用额度,而逾期记录可能影响未来借贷资格。
逾期风险防控需贯穿还款全流程。用户应避免在还款日前进行大额消费,以免挤占还款资金。若遇特殊情况无法按时还款,应提前通过客服申请延期,而非被动逾期。此外,部分用户误将花呗与信用卡混淆,认为存在免息期,实际上花呗的还款周期固定,逾期后利息将按日计算。建议定期查看账单明细,确认每笔交易的还款日期,避免因账单合并导致的还款遗漏。
还款行为直接影响个人信用画像。支付宝系统会将还款记录同步至芝麻信用,形成完整的信用档案。连续按时还款可提升信用评分,而逾期记录将被标注在信用报告中。值得注意的是,花呗的信用评估不仅看还款记录,还包括消费频次、额度使用率等维度。用户可通过优化消费结构,如增加高额度消费比例,来提升信用评分。但需避免过度依赖信用额度,保持负债率在合理区间,方能实现信用管理的良性循环。
相关文章
拿去花提现操作教程视频
随着互联网金融的蓬勃发展,“拿去花”这类小额信贷平台逐渐成为许多人日常消费的重要工具。然而,许多用户在使用后面临的问题是如何安全高效地提取自己的资金。“拿去花怎么套出来”的话题因此在网络上引起了一定的...
白条借款背后的高利贷陷阱
白条借20000还40000,这并非简单的数字运算,更像是一道关于社会现实的隐蔽难题。借款2万元,最终还款4万元,这背后不仅是利息的侵蚀,更体现了现实生活中一些人面临的困境。他们可能缺乏专业的金融知识...
分期乐提现:灵活资金管理新策略
分期乐提现功能的推出,本质上是对消费金融场景中用户资金流动性需求的精准捕捉。在传统分期模式下,用户资金被锁定在特定商品或服务周期内,而提现功能通过引入灵活的资金调用机制,使用户能够在不中断分期协议的前...
鹿优选的归属:恒瑞医药构建的智慧医疗生态
鹿优选的归属问题,并非单纯的“哪个公司旗下”的简单答案,而是一个涉及战略布局、股权结构、生态整合的复杂故事。要理解鹿优选,必须将其置于恒瑞医药这个庞大的背景下审视。2017年,恒瑞医药以极具野心的收购...
2020网贷生态重构:监管与技术驱动
2020年网贷平台的生态重构始于监管政策的穿透式穿透。随着《网络借贷信息中介机构业务活动管理暂行办法》的实施细则落地,行业进入深度洗牌期。平台需在合规框架内重构业务逻辑,从资金撮合转向资产端管理,这种...
羊小咩取现额度详解
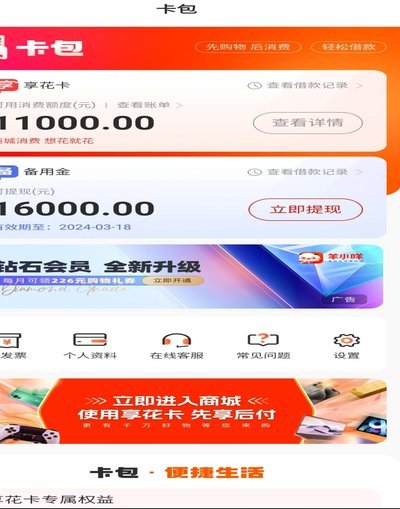
羊小咩是一款新兴的互联网金融产品,主要为用户提供便捷的小额借款服务。其取现额度是用户可以申请并最终获批用于提现或转账的最高资金限额,这一额度不仅关系到用户的实际使用需求,还反映了平台对其风险控制能力的...