得物怎么贷款?教你如何利用交易数据实现供应链融资
任何将“得物贷款”的概念理解为直接从平台方获取资金,都是一种结构性误解。实际上,这笔资金流动探讨的核心,并非是平台信用背书的信贷产品本身,而是如何利用你在平台上积累的、高度活跃的电商交易流水和商品流通属性,将其转化为外部金融机构可识别且有价值的“经营权”或“未来现金流”。因此,深层分析必须脱离平台的支付通道视角,转向商业周转资金链条的搭建。
核心逻辑在于将自身业务模式进行拆解重构。如果一位用户在得物平台具备稳定的供需关系和高频次的交易记录,其价值已经远超于简单的个人消费信用评级。从金融风控的角度看,你提供的是一份可量化的、持续运转的生意证明:知道某一品类(例如稀有球鞋)在何地,以什么价格流入或流出市场。专业的资本对接路径,往往是通过“供应链融资”(Supply Chain Finance)机制来实现的。你需要做的不是贷款本身,而是将你的交易链路和库存周转周期打包成一个可供第三方评估的“预付费资产”,让金融机构购买的是你的业务增长预期,而非单纯的金钱兑付。
进一步深挖信贷可及性,关键点始终围绕着数据化信任体系的构建。平台积累的海量用户行为数据(如买家画像、卖家信誉等级、品类偏好等),构成了极度丰富的替代信用数据源。任何试图实现资金化的外部机构,都不会简单地依赖你的身份信息或银行流水。他们考察的是一套完整的“交易生态评分”(Ecosystem Scoring)。这意味着你积累的不仅仅是销售额,而是包括采购方粘性、退货频率稳定性、品类垂直度等指标。当你的业务模型呈现出极高的运营壁垒和抗风险能力时,平台所赋予的背书便转化为了一道坚不可破的“商业可信力光环”,成为更高级别金融产品(如应收账款保理)的有力支撑。
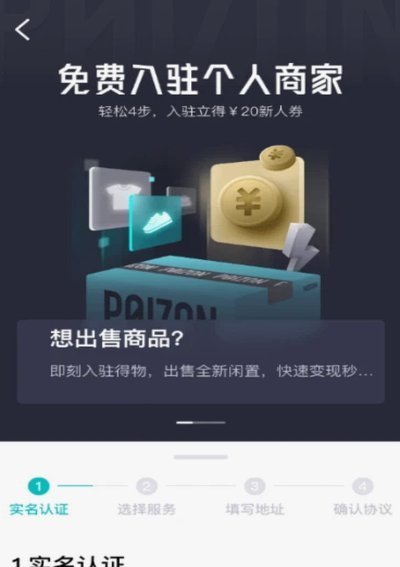
从操作层面上看,“贷款”应被替换为更高概念的融资手段组合。普通个体用户缺乏抵押品,因此,构建多维度的财务结构至关重要。第一个层次是“库存抵押模式”,利用平台积累的大量、高周转率的商品进行估值和信贷锚定;第二个层次则是“应收账款保理(Factoring)”。当你的货物流向大型买家或品牌方,尚未完成回笼资金时,金融机构可以通过预支这部分预期收款权来帮助你缓解现金流紧张。这种融资结构要求用户具备B端供货的意识和能力,将个人爱好经营升级为标准的商业合作模式。
最终,实现高效、安全且规模化的资本循环,决定性因素是构建一套规范化、流程透明的财务管理体系。这早已超越了任何单一平台提供的便利功能。专业的资金运作视角要求交易用户具备完整的成本核算能力(包括采购端议价权和销售端的营销投入),并与独立的第三方财务顾问建立合作关系,定期对其经营周转周期进行压力测试。将得物这样的垂直交易平台视为一个高效的“流量池”而非最终的盈利出口,通过不断优化供应链的上游议价环节和下游分销渠道的效率,从而间接提升自身在更广阔商业生态中获取优质信贷资源的综合体量和专业度,这才是最深层的金融学思维。
相关文章
分期乐购物金:提现难,玩法多
分期乐购物金的设计初衷并非用于直接提现,这一点在金融产品规划中具有普遍性。从平台运营逻辑看,购物金本质上是一种消费信贷工具,其核心价值在于促进即时消费并承担平台与商家的营销成本。若允许自由提现,将引发...
携程拿去花提现多久到账?解析与优化
提现的周期并非一个固定的时间参数,它本质上是一道由多个独立环节构成的支付链条。当讨论“携程拿去花提现多久到账”时,必须将流程拆解为平台结算发起、风控审核拦截,以及银行柜端入账三个阶段。最常被忽视的瓶颈...
哪些店铺会开信用卡给你
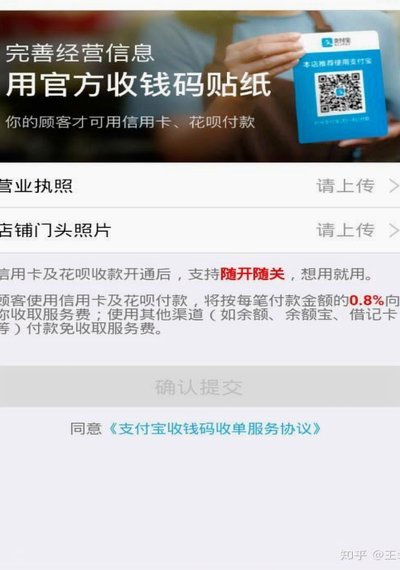
在商业环境中,信用卡是一种常见的消费工具和金融手段。许多商家为了增加销量或锁定客户,会在特定情况下提供套现机会。例如,在一些商场、酒店以及大型零售店,你常常会被要求填写一张申请表,通过简单的审核后就可...
如何利用花呗套现?
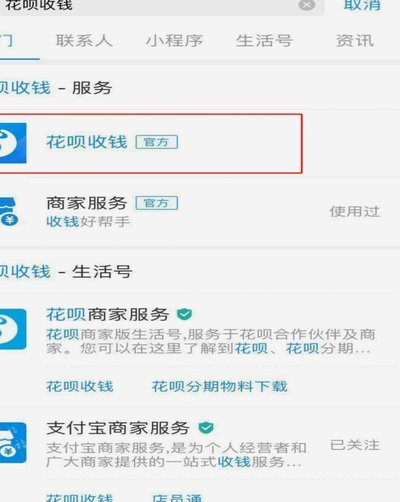
花呗套现,看似简单的操作背后,隐藏着复杂的风险和机制。我个人在早期也曾尝试过一些方法,主要集中在利用花呗与信用卡之间的循环。最初的思路是利用花呗账单还款功能,将花呗额度转移到信用卡上,再通过信用卡取现...
花呗提现手续费多少?
花呗作为支付宝生态中的信用支付工具,其核心功能始终围绕消费场景展开。尽管部分用户存在通过花呗进行资金提取的需求,但官方并未开通直接提现通道。这一设计本质上是风险控制与业务定位的双重考量——信用支付工具...
账单变智,洞见新机遇
羊小咩的账单数据如今已不再是简单的数字堆砌,而是演变为多维度的决策依据。通过数据可视化技术,账单的结构被拆解为时间序列、金额分布、支付渠道等要素,形成可交互的动态图表。这种呈现方式让账单的异常波动变得...