分付24小时取现,收益如何?
分付,作为一种新兴的数字货币流动性解决方案,常常伴随着诸如“24小时取现有利息吗”这样的疑问。 核心在于理解分付的运作机制。它并非直接提供利息,而是为用户提供了一种在特定时间内锁定资产,并将资产“分付”给不同流动性矿池的机会。这些矿池会根据其自身运作模式和市场的需求,产生收益。用户在分付资产时,接收到的并非利息,而是由矿池产生的收益份额。因此,24小时取现与是否产生“有利息”之间存在间接关系,需要从用户的角度进行细致考量。如果24小时内取出资产,则无法分享该时间段内矿池的收益,相当于放弃了潜在的收益,虽然不直接损失本金,但失去了获利的渠道,这可以被理解为一种机会成本。
理解分付中“收益份额”的性质至关重要。这种份额并非预期的、固定的利息回报,而是取决于矿池的表现和市场波动。矿池的收益来源于交易手续费、借贷利息或其他激励机制,这些收益可能会因为市场行情变化而大幅波动,甚至出现亏损的情况。因此,用户在参与分付时,需要充分评估矿池的运营风险和市场风险,而非仅仅期待一个稳定的利息回报。24小时取现的机制下,用户的行为更像是在进行一种短期借贷,期望在锁定期内获取比简单持有更优的收益,但同时也承担了流动性风险,一旦取出,则失去了这种潜在收益的机会。这种机会成本,在波动较大的市场环境下,可能变得相当可观。
24小时取现的影响因不同的分付平台和具体矿池而异。部分平台为了吸引用户,可能会在初始阶段提供较高的激励,使得即使在24小时内取出资产,用户的实际收益仍然高于简单的持有。然而,这种高激励往往具有时效性,不可持续。此外,不同的矿池在风险和收益方面也存在显著差异。一些矿池专注于稳定币交易,风险较低,但收益也相对较低;另一些矿池则投向高风险高回报的资产,收益潜力巨大,但同时也伴随着较高的亏损风险。用户在选择分付矿池时,需要充分了解其投资策略和风险敞口,并根据自身的风险承受能力做出决策。如果选择的是高风险矿池,24小时内的机会成本可能远大于预期,而选择低风险矿池,则机会成本相对较低。
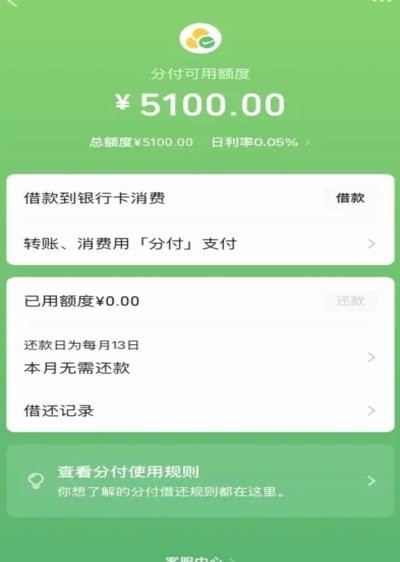
分付平台的运营模式对“取现有利息吗”的答案也产生重要影响。一些平台会采用“复利”机制,即用户的收益份额会重新投入到矿池中,产生更高的收益。在这种情况下,即使在24小时内取出资产,用户的总收益仍然会受到复利效应的影响。然而,复利效应的累积需要时间,短期的24小时取出可能无法体现出显著的复利收益。另一方面,平台可能会对提前取出资产的用户收取一定的费用,这会进一步降低用户的实际收益。因此,用户在参与分付时,需要详细了解平台的复利机制和费用结构,以做出最符合自身利益的选择。平台的条款条件,对于理解“机会成本”的本质至关重要。
从宏观经济和市场环境的角度来看,分付的流动性机制和24小时取现的便捷性,实际上为市场参与者提供了一种更为灵活的资产配置工具。 它可以帮助用户在短期内优化资金利用效率,从而获取潜在的收益。然而,这种灵活性也伴随着风险。如果市场行情发生不利变化,用户可能会面临资产贬值或收益缩水的风险。因此,用户在参与分付时,需要密切关注市场动态,并根据自身情况及时调整投资策略。24小时的流动性虽然提供了便利,但也意味着用户需要具备更强的风险意识和市场判断能力,而不能仅仅依赖于“有利息”的简单概念。 这种快速的资金流动,也可能对市场稳定性产生影响,需要行业监管的关注和引导。
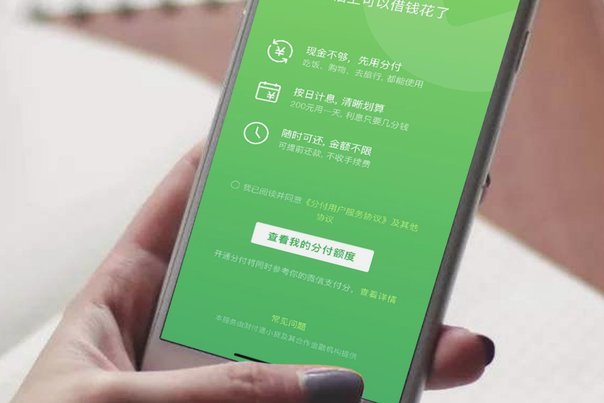
最终,关于“分付24小时取现出来有利息吗”的答案并非简单的“是”或“否”,而是一个复杂的考量问题。它取决于矿池的收益率、平台的机制、用户的风险承受能力以及市场环境等多种因素。用户需要充分理解分付的运作机制,并根据自身情况进行综合评估,才能做出明智的决策,避免陷入对“有利息”的简单幻想,从而真正利用分付的优势,获取可持续的收益。 这种新的金融模式,需要用户具备更强的金融素养和风险意识,才能在快速变化的数字资产市场中稳健前行。
相关文章
微信分期:玩法与原理详解
微信分期的核心逻辑是将消费行为拆解为多期支付,通过支付生态的闭环实现资金流的分段管理。当用户在商户端完成支付后,系统会根据预设规则将订单金额划分为若干期次,每期支付金额包含本金与手续费。这种设计本质上...
携程预订额度的秘密破解
携程额度套现并非简单的资金操作,而是平台信用体系与用户行为博弈的深度映射。作为国内领先的旅行服务平台,携程通过复杂的算法对用户账户进行动态评估,这种评估直接影响用户可享受的预订额度。用户在使用过程中,...
羊小咩退款指南:一步到位,轻松退回你的钱
面对“羊小咩”这一虚拟情境,我们首先需要理解退款流程背后的根本逻辑——即商家与消费者之间的权利和义务关系。退款流程通常涉及购买行为的确认、退换货政策的具体要求以及消费者的正当权益保护。 在“羊小咩”...
花呗套现揭秘:如何资金周转及风险防范指南
随着金融科技的发展,各种支付和信贷工具层出不穷,花呗作为一种便捷的线上信用消费方式,在广大消费者中拥有较高接受度。然而,市场上存在一些围绕花呗开展的套现活动,这些行为往往涉及多种资金筹集手段。本文旨在...
花呗提现手续费多少?
花呗作为支付宝生态中的信用支付工具,其核心功能始终围绕消费场景展开。尽管部分用户存在通过花呗进行资金提取的需求,但官方并未开通直接提现通道。这一设计本质上是风险控制与业务定位的双重考量——信用支付工具...
账单变智,洞见新机遇
羊小咩的账单数据如今已不再是简单的数字堆砌,而是演变为多维度的决策依据。通过数据可视化技术,账单的结构被拆解为时间序列、金额分布、支付渠道等要素,形成可交互的动态图表。这种呈现方式让账单的异常波动变得...