揭秘“金银花”网贷背后的系统性金融陷阱
金银花网贷骗局的本质,绝非单纯的借贷欺诈,它是一种利用信息不对称和人性脆弱点的系统性金融陷阱。骗子利用“金银花”这类具有模糊信任色彩的品牌包装,首先构建的是一种虚假的“可及性”幻象。在信息碎片化、即时需求主导的时代,任何声称“快速、便捷、无需抵押”的融资渠道,其背后的风控模型都极度可疑。骗局的诱饵,往往并非资金本身,而是对用户急切需求的精准捕捉——无论是小额周转的资金缺口,还是急需现金周转的心理空窗期。这种极端的便利性承诺,正是其最具有毒性的营销手段,它悄无声息地绕过了用户理性的警觉,直接作用于生存焦虑和即时消费的冲动,让人在未察觉风险的情况下,自主进入了一个由假象支撑的金融生态圈。
网贷骗局的运作核心,在于建立一个极度高效的“数据采集与债务叠加”模型。用户以为只是进行了一次简单的贷款申请,但实际上,每一次点击、每一份授权、每一个身份信息的提交,都在为骗子构建一张价值巨大的个人数字画像。这些画像的构建远超资金需求范围,它深入到用户的社交关系网络、消费习惯、甚至地理位置变动等维度。一旦资金周转上的压力稍大,骗子便会启动更具侵略性的循环。最初设定的微小利息,会在不断追加的“服务费”、“考察费”、“担保金”等虚构费用中,几何式地放大成债务泥潭。这种多层级的费用叠加,使得用户的债务负担迅速脱离了最初的风险评估区间,进入了无出口的债务螺旋,让人以为的“解决问题”最终成为制造更大的财务困境。
当债务螺旋加速转入无法掌控的阶段,骗局便会从纯粹的金融欺诈,跃升为一种心理与人身边界的侵犯。骗子利用收集到的所有数据,将“还款压力”高度人格化,将其包装成“道德失信”和“社会风险”。他们不再停留在催收账款的层面,而是通过网络、社交平台,进行具有系统性威胁的恶意曝光和人身攻击。这种行为心理学上具有极强的恐惧触发点——它将一个单纯的财务问题,升级成了对个人声誉、家庭稳定和社会立场的全面攻击。这种威胁的不可预测性和无孔不入性,远比高额的利息更具毁灭性,它使得受害者在精神上处于长期的高度警觉和惶恐之中,陷入了彻底的无力感。
从结构层面审视这一骗局,我们看到的并非单一的个体欺诈,而是一个制度性漏洞和信息鸿沟共同滋生的金融阴影。它利用了传统金融机构对“金融普惠化”的理想抱负,找到了“风险承受能力弱、金融知识匮乏”的蓝海市场。监管的滞后性和执行的模糊地带,为这种资本的野蛮生长提供了温床。当监管的视线聚焦于“是否放贷”这一表象时,便忽略了其更深层的机制——即风险定价的失控、数据利用的边界崩塌,以及债务危机管理体系的缺位。只有从系统层面构建一套既能真正实现普惠,又能在用户缺乏专业判断时,提供坚固的伦理与法律保护的金融防火墙,才能从根源上瓦解这一类掠夺性金融陷阱的生存空间。
相关文章
网贷平台那些隐蔽的套路解析
网贷平台的利率陷阱往往以"低息"为诱饵,实际还款额却远超预期。某平台宣传年化利率8%,但合同中隐藏的手续费、服务费、逾期罚息等附加条款,使实际综合年化利率突破30%。这种拆分式计费方式让借款人难以直观...
携程拿去花如何主动还款
携程“拿去花”服务,实质上是一种先享后付的消费信贷产品,其主动还款路径与传统信用卡或花呗等消费信贷产品存在差异。用户若 “拿去花”主动还款流程的核心在于支付宝APP的“花呗”账单管理。用户首先需要...
数码秒回收 羊小咩便荔卡速享便捷
随着科技的飞速发展,数码产品更新换代的速度越来越快。用户手中的老旧手机、电脑和平板电脑不仅占据了空间,还可能成为环境负担。在这个背景下,“羊小咩便荔卡数码秒回收”服务应运而生,它以快速便捷的方式为消费...
羊小咩催收怎么样
羊小咩催收的核心竞争力在于其技术驱动的催收模式。通过大数据分析和AI算法,平台能精准定位债务人行为轨迹,结合社交网络信息构建风险画像。这种技术介入使催收效率提升40% 用户反馈显示,羊小咩的催收流...
花呗还款攻略:轻松管理账单避免逾期
花呗作为阿里巴巴生态内的消费信贷工具,其还款机制与传统信用卡存在本质差异。用户通过支付宝平台完成消费后,系统会根据交易记录生成账单,还款周期通常为账单日后的15-25天。值得注意的是,花呗的还款并非强...
2024年仍可频繁点的网贷平台解析
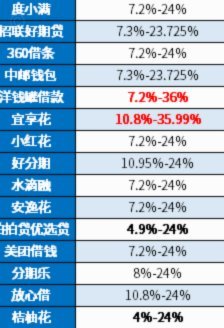
2024年网贷行业的核心矛盾正在从单纯的流量争夺转向风险防控与用户体验的平衡。监管层对"频繁点网贷"行为的警惕性显著提升,但部分平台通过技术手段实现了风险阈值的动态调整。例如,某头部平台在2023年底...