得物分期付款:灵活选择,安全购物
得物分期付款,实际上是对电商平台的深度服务探索,而非单纯的支付方式。其核心价值在于降低用户的购买门槛,特别是对于那些预算有限但渴望拥有最新潮流单品的消费者来说,分期付款提供了更灵活的选择。得物利用其强大的供应链资源和精准的品控体系,将分期付款与商品交易巧妙结合,形成了一个生态系统。用户在得物上浏览商品、选择款式、确认价格,然后选择分期付款选项,整个流程与常规购物无异,但关键在于后续的还款机制。得物并未简单地将贷款业务外包,而是构建了自营的分期服务,这使得其能够对用户的信用进行更为细致的评估,并提供相对较低的利率,这反倒成为了其在竞争激烈的市场中脱颖而出的优势之一。更重要的是,得物通过建立完善的风险控制体系,不仅保障了自身的利益,也为用户提供了相对安全的购物体验,降低了用户的还款风险。
具体到分期付款的步骤,得物在用户提交订单后,会启动风险评估流程,这并非简单的芝麻信用,而是得物通过其海量的数据积累,结合用户的交易行为、社交信息(若用户授权)、以及商品本身的风险评估,来判断用户的还款能力和信用等级。不同的信用等级对应着不同的分期方案。用户可以选择不同的还款期限和月供金额,得物会根据用户的情况提供最优的方案,并清晰展示每个方案的利息构成。选择好分期方案后,用户需要确认信息并签署协议,协议中会明确约定还款期限、月供金额、逾期还款的违约责任以及相应的滞纳金。得物在协议中也强调了还款方式的多样性,用户可以选择银行转账、支付宝、微信等多种支付方式进行还款,以适应用户的不同习惯和需求。
接下来,系统会自动生成还款计划,并将还款提醒发送至用户的手机或邮箱。值得注意的是,得物的分期付款并非“无脑”的自动还款,而是强调用户的主动还款。虽然系统会自动扣款,但用户仍需定期查看还款计划,确保支付金额准确。如果用户需要修改还款计划,例如更改还款期限或月供金额,得物会提供相应的修改接口,用户可以根据自身情况进行调整。更重要的是,用户应在还款日及时进行支付,避免产生逾期还款的风险。得物为了提醒用户及时还款,还会通过短信、邮件等方式发送还款提醒,并会在还款成功后及时通知用户。
为了保障用户的权益,得物在分期付款过程中也提供了完善的售后服务。如果用户在分期付款期间遇到任何问题,例如商品质量问题、物流问题、或者其他与交易相关的问题,用户都可以通过得物提供的客服渠道进行咨询和解决。得物会积极协调解决问题,直到用户满意为止。同时,得物也建立了完善的风险管理体系,对用户的还款情况进行实时监控,一旦发现用户出现逾期还款的风险,得物会及时采取措施,例如发送催款短信、电话催款等,以避免用户陷入更严重的还款困难。 这种主动的风险预警机制,也体现了得物对用户负责任的经营理念。
总而言之,得物分期付款的核心在于其构建的生态系统,它将电商平台的交易服务、信用评估、风险控制和售后服务整合在一起,为用户提供了一种便捷、灵活、安全的购物体验。理解得物分期付款的关键在于认识到它不仅仅是一种支付方式,更是一种商业模式的探索,一种对用户需求的精准把握。选择得物分期付款,用户同样需要承担相应的还款责任,保持良好的消费习惯,并密切关注自己的还款计划,以确保购物体验的顺利进行。
相关文章
如何高效利用便利贴?
便利套的设计精髓在于其独特的物理交互机制,而非简单的粘性贴纸。它通过微米级胶水层与纸基材料的精确匹配,实现信息在不干扰环境的前提下快速可及。使用者需在贴附前明确信息的动态属性——是瞬时提醒、短期记录还...
分期乐提现:灵活资金管理新策略
分期乐提现功能的推出,本质上是对消费金融场景中用户资金流动性需求的精准捕捉。在传统分期模式下,用户资金被锁定在特定商品或服务周期内,而提现功能通过引入灵活的资金调用机制,使用户能够在不中断分期协议的前...
得物余额无法直接提现?带你了解其背后的机制与规则
得物平台的余额提现功能始终与用户账户的实名认证和交易行为绑定,这一设计本质上是平台对资金流动的合规性把控。用户若想将余额转出,需首先完成身份证信息验证,并确保账户无未处理的纠纷或违规记录。平台通常通过...
投资多久才能取现
“拿去花取现要多久”这个问题的核心在于评估投资资产的流动性和成熟度,以及投资者自身的风险承受能力与时间规划。简单地回答“几年”或“十年”都过于笼统,因为这个周期受尽多重因素影响,涵盖资产类型、市场环境...
白条取现多久到账?如何取消?
白条取现的到账时效受多重因素影响,核心取决于资金流转路径与系统处理效率。用户通过白条取现功能将额度转换为现金时,实际是将信用额度转化为银行账户的可支配资金。该过程需经历额度审批、资金划拨、银行清算三个...
微信分付:钱的真正用法
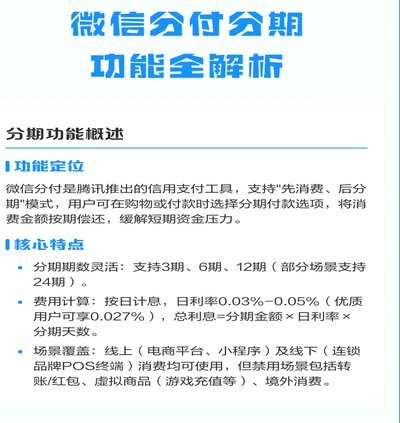
微信分付的本质并非存款账户,而是嵌入支付链条的消费信贷额度。资金从未进入个人钱包,而是以授信契约的形式存在。使用者无需办理提现,只需在支持分付的商户结算页面勾选该支付方式,系统便会直接调用额度完成交易...