商家无花呗的实用付款方式
在移动支付生态中,商户面对资金流转时若未开通消费信贷工具,核心解决方案在于直接动用结算账户余额或关联银行卡进行支付。花呗本质上是面向个人的信用消费品,不具备商家经营支出功能。当个人主体身份与商业经营主...
没商家码也能开通花呗收款的方法
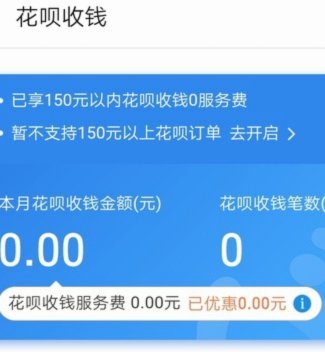
花呗收款功能的开通本质上是支付宝平台对商户的信用体系与支付能力的验证过程。当商家缺乏传统意义上的商家码时,往往意味着其尚未完成平台的资质审核或未接入支付通道。这种情况下,可通过支付宝账户绑定银行卡的方...
没有商家码如何用花呗?
花呗的核心风控逻辑在于交易场景的真实还原,商家码的存在是为了确保每一笔借款都对应真实的线下或线上消费凭证。系统通过核验商户身份、商品信息以及核销记录来识别资金流向是否合规,从而保障信贷产品的金融属性不...