花呗套现手续费真相解析
拨开“套现花呗”表面关于手续费的迷雾,本质上是在讨论一种信用额度向现金流动性转化的成本溢价。这笔费用并非简单的数字加减,而是包含了中介平台的渠道运营成本、风险对渡储备以及即时资金周转的服务溢价。用户看到的“手续费”,实际上是支付给服务商的一项补偿金,用以抵消其在操作过程中承担的资金链路断裂或结算失败的潜在风险。理解了这一点,才能看清费用波动的底层逻辑,而不仅仅是纠结于百分之几的数字,因为每一分费率的上涨,背后都对应着交易环节中增加的复杂性与不确定性。
从市场公开的变动区间来看,这类服务的成本通常分布在0.6%至3%之间,但这并非一个固定值。费率的高低往往与交易路径的复杂程度及资金结算的速度直接挂钩。采用较为隐蔽、链路较长的支付模式,手续费会显著攀升,因为更复杂的流程意味着更高的风控识别难度;而所谓的“超低费率”方案,其背后往往隐藏着极高的操作风险,可能导致用户账户在短时间内面临极大的不确定性。因此,单纯追求低费率而忽视了交易链路的安全性,无异于饮鸩止渴,这种成本的节省是以牺牲资金的安全边界为代价的。
许多人容易陷入“单次成本”的误区,忽略了年化成本的真实面貌。如果仅仅关注到单次提现扣除1%或2%的手续费,很容易低估其财务负担。若将这种高频、短期的资金周转视作一种信贷行为,通过公式换算后的实际年化利率往往远超常规银行贷款甚至信用卡分期。这种“隐性利息”在金融逻辑上极具侵略性,它利用了用户对短期现金流压力的忽视,将碎片化的手续费累积成了沉重的财务杠杆成本。如果无法维持健康的现金流循环,这种看似灵活的资金补充手段,很快就会演变成一种难以摆脱的债务陷阱。
评估这笔支出的完整维度,必须引入“风险溢价”这一关键变量。除了显性的现金扣除,用户还需承担账户信用受损、支付工具封禁以及征信记录变动等无形代价。这种无形的“手续费”在技术手段不断升级的今天,其价值甚至远超百分比数字本身。当支付链路被识别并触发风控机制时,原本计划中的资金获取可能演变成长期的信用冻结。因此,衡量套现成本时,不应仅盯着银行卡到账的净额,而应当审视这笔交易对个人金融资产安全性的长远冲击与潜在减损,真正的成本是无法用简单的金额来衡量的。
相关文章
便荔卡包在哪里开通
便荔卡包的入口设计始终围绕用户行为路径展开,其核心逻辑在于降低使用门槛。主流入口通常嵌入在主流应用商店的金融类目中,但更隐蔽的触点存在于电商平台的支付流程、出行服务的乘车界面,甚至社交软件的红包功能里...
花呗使用指南:如何确保您的资金和隐私安全?
围绕“花呗怎么套安全”这一话题,首先需要明确的是,“套安全”在这里是指如何确保使用支付宝的“花呗”服务时的资金和信息安全。从用户的角度出发,保障自身权益和信息的安全是首要任务。 ### 1. 使用强...
羊小咩商城额度提升技巧
近年来,电子商务平台的兴起给消费者带来了极大的便利。然而,在享受这些便捷的同时,一些用户可能会遇到账户资金不足的问题,这时就需要了解如何高效地提升额度。以羊小咩商城为例,套取其额度的操作并非一蹴而就,...
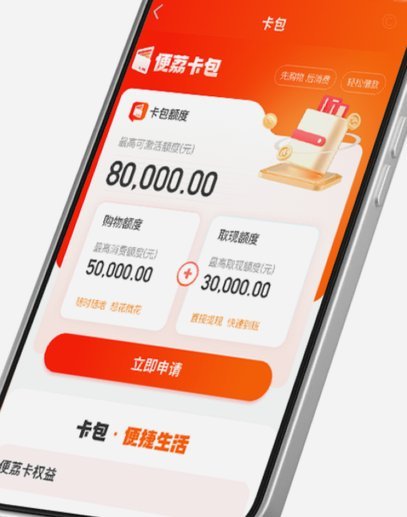
便茘卡包:数字资产新架构
便茘卡包以数据容器为核心,重构了数字身份与资产的存储逻辑。该平台通过非对称加密算法将用户私钥分散存储于分布式节点,形成动态验证机制。与传统钱包的静态密钥管理不同,其采用零知识证明技术实现身份核验,使用...
分期乐提额秘籍
信用额度的本质并非一个简单的“申请提额行为”,它是一套复杂的、基于数据模型的“信任度映射”。从根本上理解,平台或金融机构分配的每一笔分期限额,都是在进行一次精密的风险敞口计算。因此,要有效地提升这个额...
分期乐额度提现技巧
**一、 理解分期信用的底层逻辑与提现的结构性障碍** 处理“分期乐额度提现”这一需求,首先必须抛开直觉性的“取款”概念,深入到信用服务的底层运作机制。分期乐提供的额度并非存入的、可自由支配的现金余...