拍拍贷借款全攻略
拍拍贷作为互联网借贷平台的代表,其借款流程的设计体现了金融科技对传统信贷模式的重构。用户首次接触平台时,需完成实名认证与人脸识别双重验证,这一环节不仅符合监管合规要求,更通过生物特征比对降低身份冒用风险。平台在信息采集阶段引入动态风险评估模型,例如通过用户设备指纹、网络环境等非敏感数据构建初步信用画像,这种无感化风控策略有效缩短了审核周期,但同时也对数据安全提出了更高要求。
在借款申请环节,拍拍贷采用分层式额度授信机制,用户填写基础信息后可立即获得预授信额度。这种即时反馈模式虽提升用户体验,却可能引发过度借贷风险。平台为此设置智能额度调节系统,根据用户历史行为数据动态调整可借金额,例如在用户频繁申请其他信贷产品时自动下调授信上限。该机制在平衡便利性与风险控制间形成微妙平衡,但对算法模型的精准度提出严苛考验。
风控审核是流程中最具技术深度的环节,拍拍贷整合了多维度数据源构建风险评估体系。除常规的征信报告外,平台接入了电商交易记录、社交行为轨迹等非传统数据,通过机器学习模型识别潜在欺诈行为。值得注意的是,其反欺诈系统采用实时拦截机制,当检测到异常申请特征(如短时间内多设备注册)时,系统可自动触发人工复核流程,这种人机协同的审核模式在提升效率的同时,仍保留了必要的风险把控弹性。
资金到账环节的体验直接影响用户对平台的信任度,拍拍贷通过优化资金划转路径将放款时效压缩至30分钟内。但快速放款背后是复杂的资金清算系统支撑,平台需与多家银行及第三方支付机构对接,确保在合规框架内实现资金安全流转。为应对突发大额放款需求,拍拍贷建立有流动性风险缓冲池,通过智能调度算法平衡各合作机构的放款能力,这种基础设施建设能力成为平台稳定运营的关键保障。
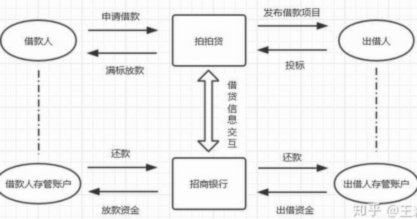
借款完成后,用户需面对持续的贷后管理流程。拍拍贷运用智能催收系统对逾期账户进行分级处理,通过短信、电话、AI外呼等多渠道组合触达借款人。平台在催收策略中植入行为经济学原理,例如设置阶梯式宽限期与优惠减免政策,这种柔性管理方式在降低坏账率的同时,也面临道德风险与法律合规的双重挑战。贷后数据持续反哺风控模型,形成"申请-放款-回收"的闭环管理生态,这正是互联网借贷平台区别于传统金融机构的核心竞争力所在。
相关文章
花呗收款真的秒到账吗?
花呗作为阿里巴巴生态内的信用支付工具,其收款到账机制始终围绕"风险控制"与"资金流转"两大核心展开。从技术实现层面观察,花呗的实时清算能力受限于支付宝的风控系统架构。当用户完成支付后,系统会立即触发资...
携程信用花如何合法提升额度
携程信用花的运作逻辑本质是基于用户信用数据的动态授信机制,其额度分配与用户在平台的消费行为、支付记录、身份验证等多维度数据相关联。平台通过大数据模型评估用户信用等级,决定是否开放信用支付权限及授信额度...
2024年仍可频繁点的网贷平台解析
2024年网贷行业的核心矛盾正在从单纯的流量争夺转向风险防控与用户体验的平衡。监管层对"频繁点网贷"行为的警惕性显著提升,但部分平台通过技术手段实现了风险阈值的动态调整。例如,某头部平台在2023年底...
花呗“套路”:谁在骗花呗?
近期,网络上出现了一个新词——“找人套花呗”,它在网络上流行起来,引起了广泛关注。简单来说,“找人套花呗”指的是通过某种方式让第三方用户为自己在支付宝花呗上完成消费,但实质上并未实际产生任何商品或服务...
鹿优选的归属:恒瑞医药构建的智慧医疗生态
鹿优选的归属问题,并非单纯的“哪个公司旗下”的简单答案,而是一个涉及战略布局、股权结构、生态整合的复杂故事。要理解鹿优选,必须将其置于恒瑞医药这个庞大的背景下审视。2017年,恒瑞医药以极具野心的收购...
风口已去,现在怎么样了?
分期乐当前的核心问题在于其商业模式的持续性与用户基数的健康发展。过去几年,分期乐凭借其便捷的“免息”分期服务,迅速崛起,吸引了大量年轻消费者的青睐,尤其是在快消品、电子产品等领域。这种模式的成功很大程...