花呗商家未开通,用户如何付款?
商家与消费者在使用花呗支付时,经常遇到一种情况:商家自身的收款账户并非直接绑定花呗,导致无法通过常规流程进行收款。这种现象背后原因复杂多样,既有技术层面的限制,也包含运营策略、风险控制等多重因素。要理解“商家没花呗收款怎么用花呗付款呢”,首先需要明确这并非一个简单的问题,而是一个涉及双方沟通、技术对接以及合规要求的系统性挑战。不少小型商户由于对花呗生态的认知不足,或者缺乏专门的技术支持,可能在初期设置上并未正确接入花呗支付通道,从而导致无法直接接收到花呗订单产生的资金。更进一步来看,一些大型商家出于对风险控制和利润最大化的考量,可能会选择通过中间商或第三方支付平台进行收款,间接利用花呗的流量和消费场景。这种模式虽然能提高交易额,但也增加了成本和管理难度,也使得直接使用花呗付款变得复杂。解决这一问题并非简单的“技术接入”,更需要商家深刻理解花呗的运作机制,并与支付宝建立良好的合作关系,共同探索双方互利共赢的可行方案。
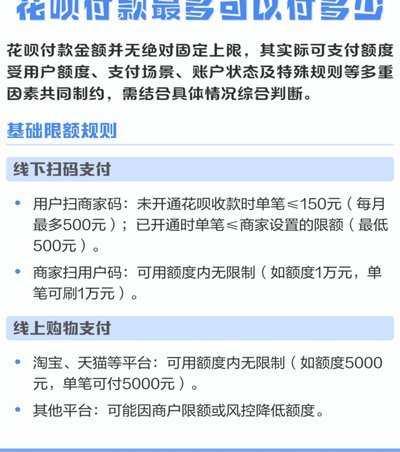
要实际操作上帮助商家利用花呗进行付款,首先需要商家主动联系支付宝商家服务中心,详细说明自身情况,提供运营资质证明、店铺信息以及收款账户(即使非直接绑定)等必要资料。支付宝会对商户的申请进行审核,评估其是否符合花呗的接入标准和风险控制要求。审核通过后,支付宝会为商户开通花呗收款通道,并告知具体的入驻流程和操作指南。但仅仅开通收款通道是不够的,商家还需要充分利用花呗的流量优势,引导消费者使用花呗进行支付。支付宝在这一点上提供了多种支持,例如推广营销、活动策划等,帮助商家提升花呗的使用率。与此同时,商家自身也应积极参与到花呗生态建设中,了解最新的支付规则和政策,不断优化运营策略,才能真正实现花呗收款的价值。
除了上述基本的沟通与申请流程外,商家还可以考虑借助一些第三方服务商进行技术支持和对接。这些服务商通常拥有专业的支付宝生态运营经验,能够帮助商家快速、便捷地接入花呗支付系统,并提供个性化的解决方案。例如,有些服务商可以协助商家优化支付页面设计,提升用户体验;也有些服务商可以提供智能风险控制工具,降低交易风险。选择服务商时,需要仔细考察其资质、技术实力和口碑,确保其能够真正满足商家的需求。此外,商家应充分利用支付宝提供的开发者文档和API接口,进行二次开发和定制化操作,以更好地适应自身的业务模式。
更进一步,值得商户关注的是花呗的多种支付场景和推广工具。例如,花呗App内嵌“购物袋”功能,允许用户直接在购物过程中使用花呗付款;支付宝还提供了“花呗助力”、“花呗满减”等促销活动,吸引消费者使用花呗进行消费。商家可以结合自身产品特点和目标客户群体,积极参与到这些推广活动中,提高花呗的使用率。同时,商家还可以利用花呗的营销工具,开展个性化的推广活动,例如向花呗用户推送优惠券、促销信息等,从而增加销售额。总而言之,帮助商家使用花呗付款并非简单的技术操作,而是一个涉及沟通、对接、运营和推广的全方位协同过程。
相关文章
得物额度怎么提现?这些方法你要知道
最近,得物App因其独特的购物体验和潮流品牌商品吸引了众多用户的青睐。然而,在使用过程中,一些用户可能会遇到额度取现的需求,这引发了一个问题——“得物额度在哪里取现?”对于这类需求,官方并没有直接提供...
白条借款背后的高利贷陷阱
白条借20000还40000,这并非简单的数字运算,更像是一道关于社会现实的隐蔽难题。借款2万元,最终还款4万元,这背后不仅是利息的侵蚀,更体现了现实生活中一些人面临的困境。他们可能缺乏专业的金融知识...
花呗收款真的秒到账吗?
花呗作为阿里巴巴生态内的信用支付工具,其收款到账机制始终围绕"风险控制"与"资金流转"两大核心展开。从技术实现层面观察,花呗的实时清算能力受限于支付宝的风控系统架构。当用户完成支付后,系统会立即触发资...
分期乐购物如何提现高效攻略
分期乐购物是现代消费者的一种常见方式,但许多人在享受便利的同时,忽略了如何合理规划和提现这类消费带来的资金流动。要想真正实现"分期乐"购物的收益提现,我们需要深入理解这种消费模式背后的机制,并掌握相应...
网贷平台那些隐蔽的套路解析
网贷平台的利率陷阱往往以"低息"为诱饵,实际还款额却远超预期。某平台宣传年化利率8%,但合同中隐藏的手续费、服务费、逾期罚息等附加条款,使实际综合年化利率突破30%。这种拆分式计费方式让借款人难以直观...
花呗客服电话怎么找?官方渠道全指南
花呗平台官方公布的客服电话号码并非单一号码,而是一个多渠道、分级响应的体系。虽然早期花呗用户曾抱怨难以找到有效客服,但支付宝(花呗的母公司)近年来对客服体系的优化和升级,已经显著提升了用户的沟通效率。...