取不出钱的真正原因揭秘
微信分付,这个看似便捷的临时周转工具,却成了不少用户的“套牢陷阱”。当你以为能轻松套出一笔资金时,却发现账户已被微信风控系统牢牢锁住。这种困境背后,折射出的是数字信用体系的脆弱性与用户认知的错位。分付功能本质上是微信支付对用户信用额度的临时释放,而非真正的“套现通道”。那些声称能轻松“套出”的操作指南,实际上是在游走于平台规则边缘,稍有不慎就会触发风控机制。
分付额度的获取与使用,本就是一场精密的信用评估游戏。微信通过用户绑定银行卡、消费记录、社交网络活跃度等多维度数据,动态计算出一个安全的信用额度。这个额度绝非随意可突破的天花板,而是平台在风险可控前提下给出的临时授信。当用户试图通过频繁小额提现、拆分操作等方式突破系统限制时,实际上是在与风控算法玩一场危险的博弈。每一次操作都在增加系统对用户信用风险的判断值,当风险值超过阈值,系统就会自动启动限制机制。
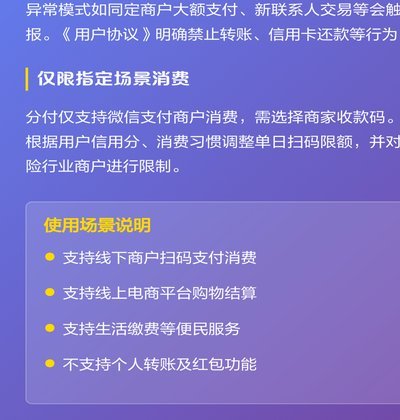
更令人啼笑皆非的是,许多用户对分付协议中的关键条款视而不见。那些“分付提现需本人银行卡验证”“单日提现总额度限制”等条款,明明白白躺在协议里,却很少有人会在操作前仔细阅读。当用户沉浸在“套现”的幻想中时,殊不知自己的行为已经在逐步消耗信用额度。微信分付系统的设计初衷,本是为了解决小额、短期的资金周转需求,而非为用户提供“套现致富”的捷径。
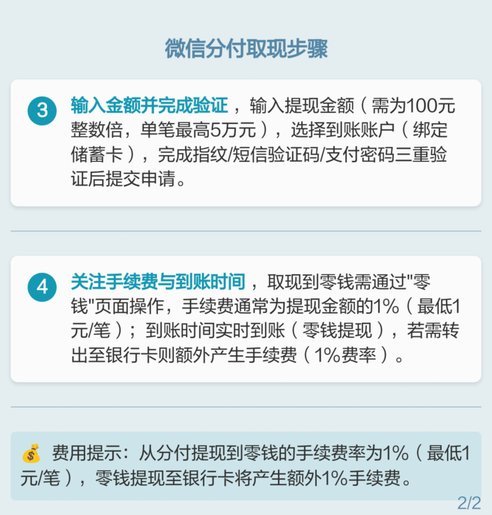
面对无法取出的分付资金,用户往往陷入两难境地。是选择向微信官方申诉,还是另寻他法?大多数情况下,微信会给出相对合理的解决方案,比如延长提现审核时间、调整信用额度等。但也有用户选择通过其他支付平台“曲线救国”,这种做法风险极高,一旦触发多平台风控,后果更严重。其实最明智的选择,是重新审视自己的资金需求,回归到分付功能的设计初衷——解决临时周转问题,而非追求短期套现收益。
微信分付困局的出现,本质上反映了数字信用时代的新型金融风险。当信用评估不再依赖传统金融机构的繁琐流程,而是通过大数据实时计算时,用户对自身信用行为的认知偏差就会被无限放大。未来,随着微信支付场景的进一步扩展,这种风险可能会更加隐蔽,但平台对违规行为的监管也将更加精准。用户需要明白,任何信用体系都是有边界的,试图突破边界只会付出更大的代价。
相关文章
花呗客服电话怎么找?官方渠道全指南
花呗平台官方公布的客服电话号码并非单一号码,而是一个多渠道、分级响应的体系。虽然早期花呗用户曾抱怨难以找到有效客服,但支付宝(花呗的母公司)近年来对客服体系的优化和升级,已经显著提升了用户的沟通效率。...
分期乐提现:灵活资金管理新策略
分期乐提现功能的推出,本质上是对消费金融场景中用户资金流动性需求的精准捕捉。在传统分期模式下,用户资金被锁定在特定商品或服务周期内,而提现功能通过引入灵活的资金调用机制,使用户能够在不中断分期协议的前...
花呗套现手续费高吗?
随着金融科技的发展,花呗这类信用支付工具已经深入到了日常消费的各个环节。然而,在一些特殊情况下,用户可能会因为急用资金而选择套现的方式从花呗中提取现金。本文将深度探讨这一行为所涉及的手续费问题,并分析...
分期乐购物额度不能随便提吗?内幕机制揭秘!
用户在使用分期乐时,常误以为购物额度能像现金一样随时提取,实则这种认知严重偏离了平台的核心逻辑。深入观察真实场景,多数用户因短期资金周转需求,试图通过非消费路径“提取”额度,导致频繁遭遇额度冻结或还款...
商家码怎么开通分付收款
分付收款的技术架构依赖于商家码的动态生成机制,其核心在于将用户支付行为与商户账户进行实时绑定。传统二维码支付依赖静态编码,而分付收款通过加密算法实现动态参数注入,确保每笔交易的唯一性。这种技术设计有效...
美团月付取消订单全攻略
随着移动支付的普及,越来越多的人选择使用美团月付这样的信用消费服务来满足日常需求。然而,在享受便利的同时,如何有效地管理订单和账单成为了一个重要的问题。特别是在需要取消已生成的订单时,用户往往面临着一...