得物佳物分期变现的深度逻辑与实践指南
任何关于“得物佳物分期套现”的讨论,本质上不是一次简单的金融交易操作指导,而是一场对高价值消费品生态链、信用周期以及市场流动性的一次深度解构。核心认知必须摆脱将信贷资产简单等同于即时现金流的线性思维。得物的“佳物分期”,其背后承载的是一套高度复杂且自我循环的消费金融模型:用户支付的每一笔款项,都在锁定和确认一件具备特定稀缺性和文化属性的实体商品价值,而不是单纯的购买行为。因此,试图实现直接、完整意义上的“套现”,等同于在品效合一的交易闭环中制造一个无法被系统识别的断点。真正的挑战不在于找到一条绕过机制的捷径,而在于如何科学地理解和锚定这批分散、处于信贷状态下的物料价值峰值,将虚拟的“应收账款”最大化转化为实体的“清算所得”。
当抛开金融模型的限制,讨论其可行的变现路径时,必须聚焦于成熟的二级市场流通机制。单纯依赖平台内的一次性销货渠道,往往会经历价格重估和需求错配的损耗环节。实现高效率套现,要求参与者具备极高的商品品鉴能力和多维度的交易网络构建能力。这需要将分散的、处于信贷结算周期的“待处理资产”,一次性整合为具有吸引力的集合展示物或批次资源包。与其寻找一个能一键完成兑付的渠道,不如将其视为一场精密的时间差套利游戏:通过专业的鉴定和品类划分,结合市场预判的周期高点(例如季度新品发布前夕),批量释放这批资产;同时利用知识产权、社群影响力等软价值进行捆绑销售,从而抬升整体议价权。
更为深层次的思考角度,是将“分期款项”视为一种时间沉淀的风险敞口管理问题。从投资学的视角审视,高溢价的分期品如果无法在合理的时间窗口内完成流通,其信用价值会迅速衰减,面临滞销和过时化的巨大风险。正确的处理策略并非是求快变现,而是构建一个“冷静蓄能期”。这一阶段的核心目标是:通过专业的商品存档、市场调研与用户群体的深度绑定,将商品的初始购买凭证(即分期的原始记录)转化为稀缺的收藏资料和可追溯的历史价值锚点。这极大地提升了资产在二手市场的叙事性(Storytelling Value),使最终变现的结果不仅是物料本身的价值总和,更包含了其交易背后的文化脉络和历史时间权重。
若必须采取实际操作化的清算流程,那么整个过程必须遵循“减损止血”的原则,而非追求理想状态下的完美回本。这要求对每个分期商品进行极细致的品级评估与瑕疵识别,制定一套科学的抛售优先级模型:将最容易流通、具备最高稳定需求(如基础款或经典型号)的商品群组优先打包处理,作为现金流的“锚点收入”。对于那些过于依赖时间稀缺性或概念热度的溢价品,则应采取延迟出清策略。通过专业的第三方评估介入来确定其市场公允价值区间,并在风险最高的信贷节点前夕进行结构性分解和分批次出售,从而最大程度地分散单一变现事件的心理压力与市场波动风险。这实际上是一个以资产保值为核心目标的、阶段性资本退出艺术。
相关文章
得物:二手奢侈品电商平台的崛起之路
得物,这个以“二手奢侈品”为定位的电商平台,其发展轨迹与其所处的时代背景密不可分。它应运而生于中国消费升级浪潮之中,迎合了人们对高品质商品的需求和对于环保、可持续发展的理念认同。得物的崛起并非偶然,而...
鹿优选先享卡回收
鹿优选先享卡回收现象折射出消费权益流转的深层逻辑。这类卡片作为预付式消费的载体,其回收行为本质上是价值再分配的市场实践。在实体消费场景逐渐向线上迁移的背景下,卡片持有者通过转让或兑换实现资产变现,形成...
网贷平台那些隐蔽的套路解析
网贷平台的利率陷阱往往以"低息"为诱饵,实际还款额却远超预期。某平台宣传年化利率8%,但合同中隐藏的手续费、服务费、逾期罚息等附加条款,使实际综合年化利率突破30%。这种拆分式计费方式让借款人难以直观...
携程信用花如何合法提升额度
携程信用花的运作逻辑本质是基于用户信用数据的动态授信机制,其额度分配与用户在平台的消费行为、支付记录、身份验证等多维度数据相关联。平台通过大数据模型评估用户信用等级,决定是否开放信用支付权限及授信额度...
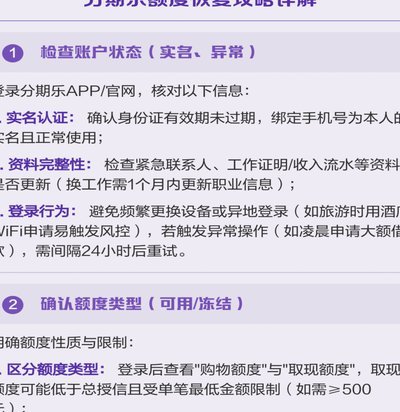
分期乐额度如何被影响?
分期乐的额度并非一成不变的固定值,而是一个动态变化的数字,其调整机制与用户的使用行为、信用记录息息相关。用户在最初申请时,系统会基于提交的资料进行初步评估,例如身份验证、银行流水、消费记录等,以此确定...
得物余额无法直接提现?带你了解其背后的机制与规则
得物平台的余额提现功能始终与用户账户的实名认证和交易行为绑定,这一设计本质上是平台对资金流动的合规性把控。用户若想将余额转出,需首先完成身份证信息验证,并确保账户无未处理的纠纷或违规记录。平台通常通过...