分期乐:方便消费还是风险陷阱?
分期乐的金融模式构建了一套独特的消费生态,其核心在于通过资金池分摊用户信用风险。平台将商家的应收账款转化为可融资资产,利用算法匹配用户消费行为与资金需求,形成闭环。这种模式既解决了中小商家的短期现金流问题,又为用户提供了灵活的分期选择。但需注意到,当用户过度依赖分期工具时,可能陷入"先消费后还款"的循环,而平台的风控机制是否能有效识别高风险用户,直接影响服务的可持续性。数据显示,平台年化利率普遍在8%-12%区间,看似温和的数字背后,隐藏着复杂的资金成本分摊逻辑。
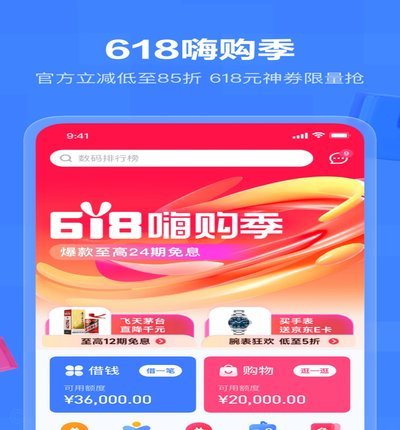
在用户体验层面,分期乐通过技术手段实现了消费场景的深度渗透。从商品展示到支付流程,每个环节都经过精细化设计,用户可实时查看还款计划与信用额度变化。但这种便捷性也带来隐忧——算法推荐可能强化消费冲动,导致用户忽视实际支付能力。值得注意的是,平台对用户画像的持续积累,使得个性化服务成为竞争关键,但同时也加剧了数据安全与隐私保护的挑战。当消费行为被量化为可预测的数字模型时,如何在便利与风险间建立平衡,成为平台需要持续优化的课题。
平台的风险控制体系展现出双重属性,既包含对商家的信用评估,也涉及对用户的消费行为监控。通过大数据分析,系统能识别异常交易模式,但这种技术手段的边界仍需界定。部分用户反映,当还款计划与个人财务状况出现偏差时,缺乏灵活调整机制。此外,平台对商家资质的审核标准直接影响用户体验,优质商家的入驻率与商品质量直接关联用户满意度。值得注意的是,当平台试图通过补贴吸引新用户时,可能引发价格战,最终影响整体生态的健康度。
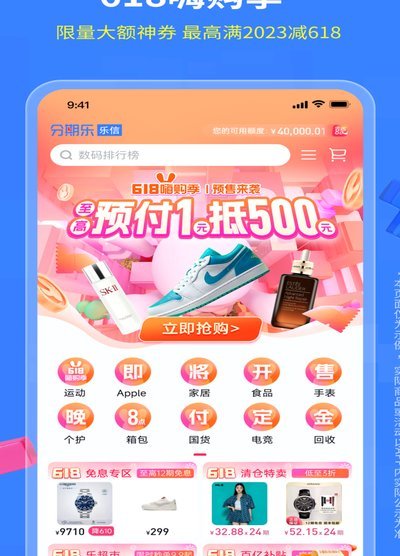
在行业竞争加剧的背景下,分期乐的差异化策略愈发重要。面对监管政策的动态调整,平台需要在合规框架内创新服务模式,例如探索与金融机构的合作边界。技术层面,人工智能在信用评估和反欺诈领域的应用,正在重塑风险控制逻辑。然而,当算法决策逐渐替代人工审核时,如何确保决策透明度成为新的挑战。平台若想维持长期竞争力,必须在技术创新与用户信任之间找到动态平衡点,这需要持续投入研发并优化用户体验反馈机制。
相关文章
拼多多商家如何套现揭秘
拼多多平台的商家套现行为往往依托于平台算法与用户行为的复杂交互。通过分析商品类目、价格区间及用户评价分布,可识别出高频交易的异常账号。例如,某类目下商品价格呈现阶梯式波动,且评论中出现大量重复性文字,...
羊小咩便利卡内资金如何取出
羊小咩便利消费卡的钱怎么套出来,这一问题涉及到支付系统设计、资金流转安全以及商业运营策略等多个层面。在当今快速发展的金融科技时代,如何有效地将资金从便利消费卡中取出,是一个值得深入探讨的话题。 首先...
美团月付套现:陷阱还是救命稻草?
美团月付套现点位现象,自其上线以来,已成为餐饮行业讨论的焦点。最初,美团月付推出时,的确在一定程度上解决了餐饮商家资金周转难题,尤其是在疫情后的复苏阶段,给予了商家喘息的机会。月付模式本身的设计逻辑,...
微信分付套现失败原因解析
微信分付作为微信生态中的信用支付工具,其资金流转逻辑与传统信用卡存在本质差异。当用户尝试通过分付套现后无法提取现金时,首要矛盾点往往源于支付平台对资金流向的严格管控。微信分付的资金池本质上属于平台信用...
2024年仍可频繁点的网贷平台解析
2024年网贷行业的核心矛盾正在从单纯的流量争夺转向风险防控与用户体验的平衡。监管层对"频繁点网贷"行为的警惕性显著提升,但部分平台通过技术手段实现了风险阈值的动态调整。例如,某头部平台在2023年底...
找钱花多种取现方法解析
在当今社会,资金流动性已成为个人财务管理的核心议题之一。"去哪拿去花取现方法"这一话题,本质上是在探讨如何优化资金配置,实现价值最大化。通过深入分析当前市场环境和金融工具,我们可以发现多种有效途径。...