便荔卡包套现成本揭秘
便荔卡包的套现成本受多重因素影响,核心在于资金流转链条中的隐形损耗。以3万元额度为例,若通过第三方支付平台进行操作,通常需承担约1.5%-2.5%的通道费,叠加0.3%-0.8%的汇率折损,实际到手金额可能缩水至95%-97%区间。部分渠道会通过分拆交易规避监管,但拆分次数越多,手续费率反而呈阶梯式上升,最终导致整体收益下降。值得注意的是,某些平台会利用预授权冻结机制延长资金占用周期,实质上变相增加资金成本。
资金流向的透明度直接影响套现效率。银行端的清算周期普遍在2-5个工作日,而第三方支付机构的T+0实时到账服务往往伴随更高的费率溢价。当用户选择跨行转账时,需额外承担0.5%-1%的跨行手续费,这部分成本在3万元额度下可能达到数百元级别。部分机构通过设置最低转账限额或分段计费策略,迫使用户接受更高比例的手续费率,这种设计本质上是通过流量分层实现收益最大化。
风险管控机制正在重塑套现市场的格局。智能风控系统已能通过交易频次、金额分布、时间间隔等维度建立动态模型,当用户尝试高频次小额拆分时,系统会自动触发反欺诈阈值。部分平台引入区块链存证技术,将交易记录上链后,一旦出现异常操作,相关账户可能被纳入黑名单。这种技术手段的应用,使得套现行为的隐蔽性大幅降低,同时也压缩了操作空间。
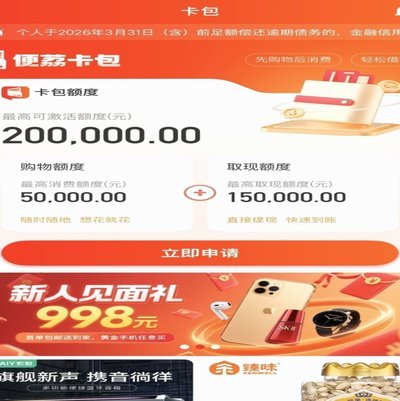
市场参与者正在探索新型套现模式。部分机构通过嵌入消费场景实现资金流转,例如将套现资金定向注入特定商户,再通过消费返现机制回收部分成本。这种模式虽然降低直接手续费率,但需要承担商户抽成和资金周转压力。当用户选择此类服务时,实际获得的净收益可能低于传统渠道,但能规避部分监管风险。这种模式的兴起,反映出套现市场正在向更复杂的金融工程方向演进。
相关文章
微信分付套现难取款
“微信分付套出来现金 取不出来”这一现象,远非单纯的个人信用问题,而是对当下数字经济生态系统深层结构和权力关系的微妙揭示。我们常被告知,网络交易的透明度是其优势所在,但现实情况却往往与理想状态背道而驰...
如何有效提升分期乐购物额度快速到账
分期乐的购物额度,对于许多用户而言,并非一个固定不变的数字,而是一个可以通过合理操作进行调整和提升的弹性空间。其核心在于,分期乐的额度评估并非单纯基于个人信用报告,而是综合考虑了用户的消费行为、还款记...
哪些店铺会开信用卡给你
在商业环境中,信用卡是一种常见的消费工具和金融手段。许多商家为了增加销量或锁定客户,会在特定情况下提供套现机会。例如,在一些商场、酒店以及大型零售店,你常常会被要求填写一张申请表,通过简单的审核后就可...
微信分付取现方法解析
微信分付作为微信支付生态中的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该产品通过用户信用评分体系实现额度授信,但资金流转路径始终依托微信支付账户。从技术架构看,分付资金本质上属于虚拟账户余额,...
花呗套现会影响征信吗
近年来,随着互联网金融的快速发展,越来越多的人使用花呗这种信用支付工具来满足日常消费和应急需求。然而,在享受便捷的同时,许多人也会关注这样一个问题:套用花呗的钱是否会上征信?这个问题的答案并非一概而论...
羊小咩逾期,后果如何?
羊小咩逾期了意味着什么呢?首先需要明确的是,“羊小咩”这个名称可能是一个虚构的产品或者某种特定情境下的设定。在现实中,我们通常不会将“羊小咩”作为金融产品或服务的代称使用。因此,在讨论“羊小咩逾期了会...