微信分期额度调整是骗局吗?真相揭秘
微信分期额度回收的争议源于用户对额度管理的误解。根据腾讯官方披露的支付业务规则,分期额度属于信用额度的一种,其发放基于用户信用评估模型,本质上是金融机构授信行为。微信支付作为平台方,仅提供交易通道,额度的实际使用与回收需遵循合作金融机构的风控规则。部分用户误将"额度回收"理解为提前终止分期合约,但实际操作中,此类行为可能触发违约金或影响征信记录。值得注意的是,微信支付从未推出过官方额度回收服务,相关宣传多为第三方机构的营销噱头。
第三方平台声称的额度回收服务往往涉及金融诈骗风险。这些机构通常通过伪造合作协议、篡改系统数据等方式,诱导用户缴纳所谓"解冻费""服务费"。其运作模式通常包含三个环节:首先伪造微信官方授权文件,制造可信度;其次通过技术手段篡改用户账户信息,制造额度异常假象;最后以高额费用为名实施诈骗。2022年公安部通报的金融诈骗案例中,此类骗局已造成超2000万元损失,用户需警惕"额度回收"背后的非法集资陷阱。
用户对额度回收的迫切需求往往源于对信用额度的误解。微信分期额度本质上是金融机构授予的临时授信额度,其使用需符合《银行卡业务管理办法》相关规定。当用户申请分期时,系统会根据还款能力、信用记录等因素动态调整额度,这种调整属于正常风控机制,并非"回收"行为。部分用户误将额度调整理解为额度回收,实则可能因逾期记录、信用评分下降等原因触发系统降额。建议用户通过微信支付的"账单管理"功能,查看额度变动的具体原因。
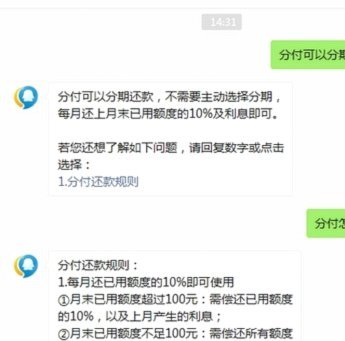
正规渠道的额度管理需遵循金融监管规范。根据中国人民银行《关于规范信用卡业务的通知》,金融机构需明确告知用户额度调整规则,严禁通过虚假宣传诱导用户进行非必要操作。微信支付合作的金融机构均需遵守《商业银行信用卡业务监督管理办法》,任何额度变动均需通过官方渠道进行公示。用户若发现额度异常,应优先通过微信支付客服、银行官方App等渠道核实,避免轻信第三方机构的所谓"解决方案"。
当前监管层正加强对金融产品的合规审查。2023年银保监会发布的《关于加强信用卡业务管理的通知》明确要求,金融机构不得通过非官方渠道进行额度管理宣传。微信支付作为互联网平台,已建立完善的金融业务风控体系,所有额度相关操作均需通过官方授权接口完成。用户若发现异常额度变动,可通过12378金融消费者投诉热线进行维权,避免陷入非法金融活动陷阱。
相关文章
分期乐额度使用技巧
“分期乐有额度怎么套”这个问题本身就蕴含着一种风险意识。人们试图利用平台提供的信用额度进行资金链的运作,追求利益最大化,这其实是一种对金融产品的巧妙运用。但这种运用需要谨慎对待,因为过度频繁地套取额度...
携程拿去花提现多久到账?解析与优化
提现的周期并非一个固定的时间参数,它本质上是一道由多个独立环节构成的支付链条。当讨论“携程拿去花提现多久到账”时,必须将流程拆解为平台结算发起、风控审核拦截,以及银行柜端入账三个阶段。最常被忽视的瓶颈...
微信分期:玩法与原理详解
微信分期的核心逻辑是将消费行为拆解为多期支付,通过支付生态的闭环实现资金流的分段管理。当用户在商户端完成支付后,系统会根据预设规则将订单金额划分为若干期次,每期支付金额包含本金与手续费。这种设计本质上...
二维码背后的24小时快速变现真相
“24小时可以套现二维码”这个概念,本质上是对短时高收益交易模式的又一次炒作,也反映了当前市场对快速获利的盲目追求。虽然理论上存在一些利用二维码进行快速变现的可能性,但要实现“24小时套现”的承诺,需...
羊小咩提现攻略:安全快速拿回收益
羊小咩是一款面向用户的虚拟货币应用,其独特之处在于通过模拟羊群的生命周期来让用户体验价值积累与变现的过程。然而,对于用户而言,了解如何从羊小咩中取现是一项重要的技能。 首先,用户需要确保自己的账户...
携程“拿去花”取现?别白跑一趟!
携程旅行的“拿去花”服务是近年来兴起的一种信用消费产品,其本质类似于蚂蚁集团的花呗或京东白条。这种服务允许用户在预订机票、酒店或其他旅行相关服务时使用信用额度进行支付。然而,关于“携程旅行拿去花取现可...