花呗套现背后的真相解析
花呗套现行为的本质是通过虚构交易场景将信用额度转化为现实资金,其核心逻辑依赖于支付系统对交易真实性的验证漏洞。用户常借助第三方平台完成资金转移,例如通过线上店铺刷单或线下商户套利,利用商家对花呗支付的接受度差异构建交易闭环。这种操作往往伴随多重伪装,如拆分订单规避单笔限额、虚构商品描述混淆交易性质,或通过多平台账户分散资金流转路径。值得注意的是,部分用户会利用商家与平台的规则差异,例如某些线下商户未接入花呗风控系统,从而实现资金转移的隐蔽性。
支付系统对套现行为的识别依赖于多维度数据交叉验证,但技术手段始终处于攻防博弈中。当前主流风控模型通过分析交易时间、地点、金额、商品类别等特征构建风险评分,却难以完全覆盖复杂场景。例如,用户可能通过高频小额交易模拟正常消费,或利用不同商户的结算周期差异制造资金沉淀。部分套现者甚至借助虚拟商品交易,通过预付卡充值、游戏点券等非实物交易规避系统监控,这种行为本质上是通过规则边缘化实现资金转移。
平台对套现行为的打击呈现动态升级趋势,从早期的规则拦截演进至智能风控系统。当前系统已能通过用户行为轨迹分析,识别异常消费模式,例如短时间内集中使用花呗额度、频繁更换交易地点等。更高级的风控模型结合了机器学习算法,能捕捉用户消费习惯的微小偏移,例如某用户突然在非惯常时段进行大额消费,或购买与职业背景不符的商品类别。这种技术迭代使得套现行为的隐蔽性持续降低,但同时也催生了更复杂的绕过手段。
套现行为对金融生态的破坏性远超表面资金转移,其本质是信用体系的系统性侵蚀。当用户通过虚构交易获取资金时,实质上是在透支未来信用额度,这种行为会扭曲平台对用户真实消费能力的评估,进而影响信用额度的合理分配。更严重的是,套现资金往往流向高风险领域,例如非法集资、赌博等,最终可能引发系统性金融风险。这种行为不仅损害平台运营秩序,更对整个信用经济体系构成潜在威胁。
平台与用户的博弈本质上是技术对抗与规则重构的持续过程。当前花呗系统已建立多层防护机制,包括交易实时监控、异常行为预警、资金流向追溯等功能,但套现行为的演变始终在寻找新的技术突破口。对于用户而言,理解套现行为的实质是避免陷入法律与道德困境的关键,而平台则需要在技术升级与用户体验之间寻找平衡点。这种动态博弈最终将推动支付生态向更透明、更安全的方向演进。
相关文章
美团月付背后的小心机
近年来,随着电商和互联网金融的发展,各种分期付款平台层出不穷。美团月付回收平台作为其中的一员,吸引了不少用户关注其背后的商业模式与操作手法。然而,对于消费者而言,“套路”一词往往意味着不透明的服务条款...
羊小咩享花卡消费额度如何转化成现金
羊小咩享花卡,凭借其独特的消费模式,成为许多人灵活资金管理的利器。然而,不少用户会疑问:消费额度如何将这笔资金转化为实际可用资金?简单粗暴的直接转账往往存在额度限制、手续费、甚至可能触发银行反欺诈机制...
深度解析得物平台成功的运营机制与数据逻辑
得物平台之所以能在潮品电商领域突围而出,并非仅仅源于其“预售”模式的创新,更在于它对用户体验的极致追求,以及由此产生的全方位生态构建。 核心在于其“数据驱动”的运营逻辑。得物并没有依赖传统的供应链模式...
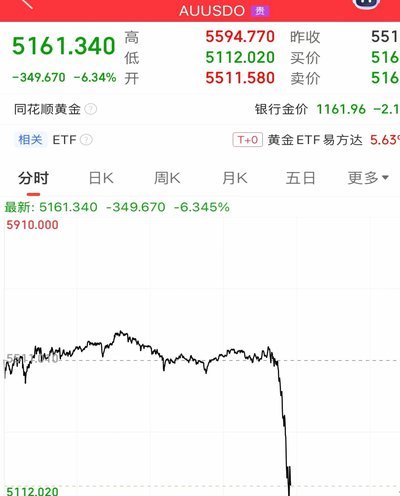
黄金价格走势
黄金现货价格作为全球金融市场的重要组成部分,其价格趋势深受多因素影响。宏观经济环境是决定金价走势的首要因素之一。当前全球经济正处于复苏阶段,但疫情带来的不确定性和地缘政治紧张局势持续增加市场波动性,推...
便荔卡包在哪里开通
便荔卡包的入口设计始终围绕用户行为路径展开,其核心逻辑在于降低使用门槛。主流入口通常嵌入在主流应用商店的金融类目中,但更隐蔽的触点存在于电商平台的支付流程、出行服务的乘车界面,甚至社交软件的红包功能里...
微信分付取现方法解析
微信分付作为微信支付生态中的信用支付工具,其核心逻辑与传统信用卡存在本质差异。该产品通过用户信用评分体系实现额度授信,但资金流转路径始终依托微信支付账户。从技术架构看,分付资金本质上属于虚拟账户余额,...