携程拿去花取现算小额贷吗?解析来了
穿透看“拿去花”的本质,它并非简单的平台补贴或积分兑换,而是一种典型的基于消费场景延伸出的消费信贷产品。通过与持牌金融机构的深度合作,携程将原本的旅游预订服务升级为一种随借随还的授信额度。当你点击“取现”时,实质上是进行了一次小额信用贷款的申请与落地。这种产品依托大数据画像进行精准风控,其底层运行的逻辑与银行提供的消费贷或互联网金融平台的信用额度高度一致,从金融属性上界定,它完全属于小额信贷的范畴。
许多用户对“是否算小额贷”的疑虑,核心在于对个人征信影响的担忧。从金融监管和信用记录的角度来看,只要该产品的资金来源属于持牌金融机构,每一次的取现操作和还款行为,都会在人民银行征信系统中留下痕迹。这不仅仅是平台内部的一个数字变动,而是实实在在的信贷记录。如果用户频繁使用并产生逾期,这种“隐形”的信用负债会直接反映在征信报告上,进而影响后续房贷、车贷的审批。因此,不能将其误认为是单纯的“平台消费金”或“优惠券”。
这种产品设计的精妙之处在于利用了“支付无感化”来降低用户的心理负担。在旅游预订或出行场景下,通过“取现”获得流动资金,其操作门槛极低,极易让用户产生一种“这只是平台赠送的额度”的错觉,从而忽视了资金的利息成本与偿还压力。这种高度便捷的信用获取方式,本质上是一种高频、小额的债务扩张。当用户习惯于通过这种无感化的方式来填补现金流缺口时,潜在的债务杠杆风险便在无意识中积聚,这种风险的隐蔽性远高于传统的银行贷款。
面对这类互联网信用工具,理性的判断标准不应仅停留在“是不是贷”,而应聚焦于“成本”与“用途”。虽然它在应对突发性消费需求时提供了极高的流动性,但其利率成本往往高于标准化的银行信用贷。使用者需要清醒地认识到,每一次取现都是在透支未来的可支配收入,且这种信贷行为正在不断重塑你的信用画像。在享受数字化便利的同时,必须建立起对数字债务的敬畏感,严控信贷规模,避免让这种极度便利的工具演变成财务压力的源头。
相关文章
携程优惠券拆分,平台能查到吗
携程的优惠券体系在用户端呈现为可拆分使用的"花套"形式,这种设计本质上是平台对流量价值的再分配策略。当用户通过技术手段将单张优惠券拆解为多个独立使用单元时,系统会记录每个子券的使用路径与时间戳。携程的...
羊小咩催收怎么样
羊小咩催收的核心竞争力在于其技术驱动的催收模式。通过大数据分析和AI算法,平台能精准定位债务人行为轨迹,结合社交网络信息构建风险画像。这种技术介入使催收效率提升40% 用户反馈显示,羊小咩的催收流...
便荔卡包正规借款平台安全吗
随着互联网金融的快速发展,各种借款平台层出不穷,“便荔卡包”就是其中之一。对于这样一个新兴平台而言,其是否正规和安全成为众多消费者关注的核心问题。 首先从平台背景来看,“便荔卡包”作为一家专注于小额...
投资多久才能取现
“拿去花取现要多久”这个问题的核心在于评估投资资产的流动性和成熟度,以及投资者自身的风险承受能力与时间规划。简单地回答“几年”或“十年”都过于笼统,因为这个周期受尽多重因素影响,涵盖资产类型、市场环境...
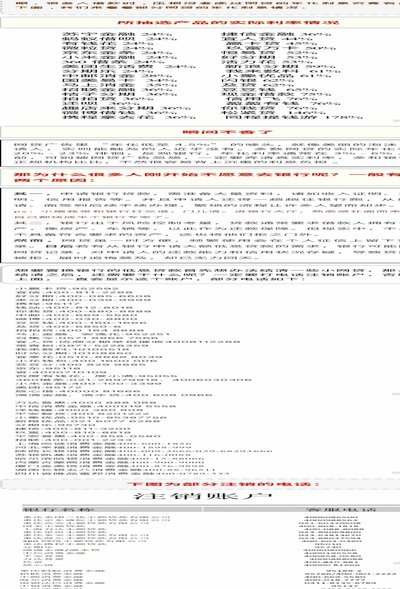
网贷平台注销攻略:手把手教你彻底清零
## 100个网贷平台 怎么注销:一份务实指南 “100个网贷平台”这个说法并非指存在数量,而是指近年来金融科技发展带来的平台激增。随着互联网金融的蓬勃发展,用户对贷款产品的需求也随之增长,同时也...
分期乐额度图详解:如何看懂你的最大借款额度?
分期乐的额度,对于许多用户来说,一直都是一个需要仔细解读的数字。并非简单地根据个人资质、还款能力等因素一概而论,而需要借助“额度图”这个工具,将这些复杂变量转化为更直观的理解。额度图并非仅仅展示了一个...